Maliyyə· 10 dəq oxu· Dishment komandası
Kassa kitabı: nümunə, Excel forması və aparılma qaydası
Kassa kitabının rəsmi forması (KK-1), bir günün manatla mədaxil və məxaric nümunəsi, kassirin hesabatı, Excel şablonu və Nazirlər Kabinetinin qaydasına görə aparılma qaydası.
Pulsuz Excel şablonuKassa kitabıMəqalədəki cədvəllər və düsturlar hazırdır — Excel və Google Sheets-də açılır.Yüklə (.xlsx)Restoranda nağd pul gün ərzində on dəfə əl dəyişir. Səhər aşpaz bazara göyərtiyə pul götürür, günorta kuryer qalıq üçün xırda istəyir, axşam kassir növbəni bağlayır, ertəsi gün kimsə pulu banka aparır. Bunların hamısını bir yerdə, ardıcıl və imzalı göstərən sənəd kassa kitabıdır. O olmayanda ay sonunda «kassada 500 manat çatmır» sualına cavab tapmaq mümkün olmur, çünki pulun hansı gün və kimin əli ilə getdiyi heç yerdə yazılmayıb.
Aşağıda kassa kitabının rəsmi forması, bir günün manatla doldurulmuş nümunəsi, Excel şablonu üçün sütunlar və kassa kitabının aparılması qaydası var. Qaydanı rəsmi mətnə əsasən yazmışıq, mənbə sonda göstərilib.
Kassa kitabı nədir və kim aparır
Kassa kitabı müəssisənin kassasına daxil olan (mədaxil) və kassadan çıxan (məxaric) bütün nağd pulun gündəlik qeyd olunduğu uçot sənədidir. Hər qeyd bir sənədə əsaslanır: pul kassaya kassa mədaxil orderi ilə daxil olur, kassadan kassa məxaric orderi ilə çıxır. Gün bağlananda kitabda günün cəmi və günün axırına qalıq çıxarılır.
Qaydada kitabı aparan şəxs xəzinədar adlanır. Kiçik kafedə ayrıca xəzinədar ştatı çox vaxt olmur. Bu halda kassa əməliyyatları rəhbərin əmri ilə başqa işçiyə həvalə edilir və onunla tam maddi məsuliyyət barədə fərdi müqavilə bağlanır. Restoranlarda bu iş adətən baş kassirə, menecerə və ya sahibkarın özünə düşür. Bir məhdudiyyət var: kassa sənədlərini imzalamaq hüququ olan mühasib xəzinədar vəzifəsini icra etmir. Pulu yazan və pulu yoxlayan fərqli adamlar olmalıdır.
Vacib fərq: zaldakı POS kassasının növbəsi ilə kassa kitabı eyni şey deyil. Növbə bir kassa aparatının bir smenidir. Kassa kitabı isə bütün müəssisənin nağd pulunun uçotudur: kassirlərin təhvil verdiyi gəlir də, seyfdən çıxan xərclər də, banka aparılan pul da oradadır.
Kassa kitabının aparılması qaydası: rəsmi tələblər
Vergi ödəyicilərində nağd pulun uçotu və kassa əməliyyatları Nazirlər Kabinetinin 2020-ci il 30 sentyabr tarixli 365 nömrəli Qərarı ilə təsdiq edilmiş Qayda ilə tənzimlənir. Mərkəzi Bank, büdcə təşkilatları və kredit təşkilatları istisnadır, qalan vergi ödəyiciləri üçün kassa kitabı ilə bağlı əsas tələblər bunlardır:
| Tələb | Qaydanın bəndi |
|---|---|
| Hər valyuta üzrə ayrıca kassa kitabı açılır, bütün mənbələr üzrə pul hərəkəti orada əks olunur | 4.1 |
| Kitab qaytanlanır, vərəqlər nömrələnir; hər vərəq iki hissədən ibarətdir, ikinci hissə xəzinədarın hesabatıdır | 4.2 |
| Səhifələrin sayı rəhbər və ya baş mühasib tərəfindən imzalanır, möhürlənir və sonra kitab xəzinədara verilir | 4.2 |
| Vərəqlər diyircəkli və ya mürəkkəbli qələmlə doldurulur; ikinci hissə kəsilib təsdiqedici sənədlərlə baş mühasibə verilir, birinci hissə kassada qalır | 4.3 |
| Qeydsiz düzəliş olmaz; düzəliş xəzinədar və baş mühasibin imzası ilə təsdiq edilir | 4.4 |
| Xəzinədar gün ərzində orderləri kitaba yazır, günü yekunlaşdırır, növbəti günə qalığı çıxarır və hesabatı baş mühasibə verir | 4.5 |
| Mədaxil orderi olmadan kassaya pul daxil edilmir, məxaric orderi olmadan çıxarılmır | 4.7 |
| Müəssisəyə aid olmayan pul kassada saxlanılmır | 4.9 |
Ən ciddi bənd isə 3.19-dur: pul hərəkəti kassa kitabı, orderlər, qəbzlər, çeklər, alış aktları və digər sənədlərlə rəsmiləşdirilmirsə, bu, pulun uçotdan gizlədilməsi və ya uçota alınmaması kimi qiymətləndirilir. Yəni «bazardan aldım, qəbz vermədilər» halı təkcə daxili problem deyil.
Qaydada hesabatlı şəxslər üçün də müddət var: kassadan avans 5 iş günündən çox olmayan müddətə verilir (ezamiyyət xərcləri istisna), xərclənməyən hissə qaytarılır və 5 iş günündən gec olmayaraq avans hesabatı verilir (2.6-cı bənd). Restoranda bu, ilk növbədə bazara gedən aşpaza və təchizatçıya aiddir.
Kassa kitabının forması: hansı sütunlar
Rəsmi forma KK-1 adlanır və Qaydanın 3 nömrəli əlavəsindədir. Vərəqin başlığında tarix və vərəq nömrəsi yazılır, cədvəldə isə dörd əsas sütun var:
- sənədin nömrəsi (mədaxil və ya məxaric orderinin);
- kimdən alınıb və ya kimə verilib;
- mədaxil;
- məxaric.
Cədvəlin altında «gün ərzində cəmi», «günün axırına qalıq» və «o cümlədən, əmək haqqı» sətirləri, xəzinədarın imzası, mühasibin isə «kassa kitabının qeydiyyatını yoxladım» və neçə mədaxil və məxaric sənədini qəbul etdiyini yazdığı sətir var. Növbəti vərəqə qalıq «köçürmə» kimi keçir. Vərəqin ikinci, kəsilən hissəsi eyni nömrə ilə nömrələnir və xəzinədarın hesabatı olur.
Nümunə: bir günün mədaxil və məxaric qeydləri (AZN)
Nümunə: Nərimanovda 40 yerlik kafe, iki kassa növbəsi, baş kassir həm də xəzinədar funksiyasını icra edir. Rəqəmlər şərtidir.
Səhər kassada 250,00 ₼ qalıq var. Gün ərzində:
| Sənəd | Kimdən alınıb / kimə verilib | Mədaxil | Məxaric |
|---|---|---|---|
| KXO-64 | Aşpaz R. (hesabatlı şəxs): bazardan göyərti və tərəvəz üçün avans | 150,00 | |
| KXO-65 | Təsərrüfat malları: salfet, yuyucu vasitə (qəbz ilə) | 38,60 | |
| KMO-118 | Kassir N.: 1-ci növbənin nağd gəliri | 1 180,00 | |
| KMO-119 | Aşpaz R.: avansın xərclənməyən qalığı (avans hesabatı ilə) | 12,40 | |
| KMO-120 | Kassir R.: 2-ci növbənin nağd gəliri | 1 640,00 | |
| KXO-66 | Bank hesabına mədaxil üçün nağd təhvil | 2 400,00 | |
| Gün ərzində cəmi | 2 832,40 | 2 588,60 | |
| Günün axırına qalıq | 493,80 |
Yoxlama sadədir: 250,00 + 2 832,40 − 2 588,60 = 493,80. Axşam baş kassir seyfdəki pulu sayır və 493,80 ₼ olmalıdır. Fərq varsa, onu həmin gün tapmaq lazımdır. Bir həftə sonra bunu heç kim xatırlamayacaq.
İki şeyə diqqət edin. Birincisi, aşpaza verilən 150 manat «xərc» deyil, avansdır: o, alış aktı və qəbzlərlə hesabat verənə qədər onun üzərində qalır. İkincisi, növbələrin nağd gəliri kassa kitabına bir məbləğlə düşür, hər çek ayrıca yazılmır. Detallar növbənin hesabatındadır.
Kassirin hesabatı və kassa kitabı
«Kassa kitabı və kassirin hesabatı» birlikdə axtarılan ifadədir, çünki bunlar fiziki olaraq bir vərəqdir. Vərəqin birinci hissəsi kassada qalır, ikinci hissəsi kəsilir və bütün orderlər, qəbzlər və aktlarla birlikdə baş mühasibə verilir. Bu, xəzinədarın gündəlik hesabatıdır. Mühasib yoxlayır, sənədlərin sayını yazır və imzalayır.
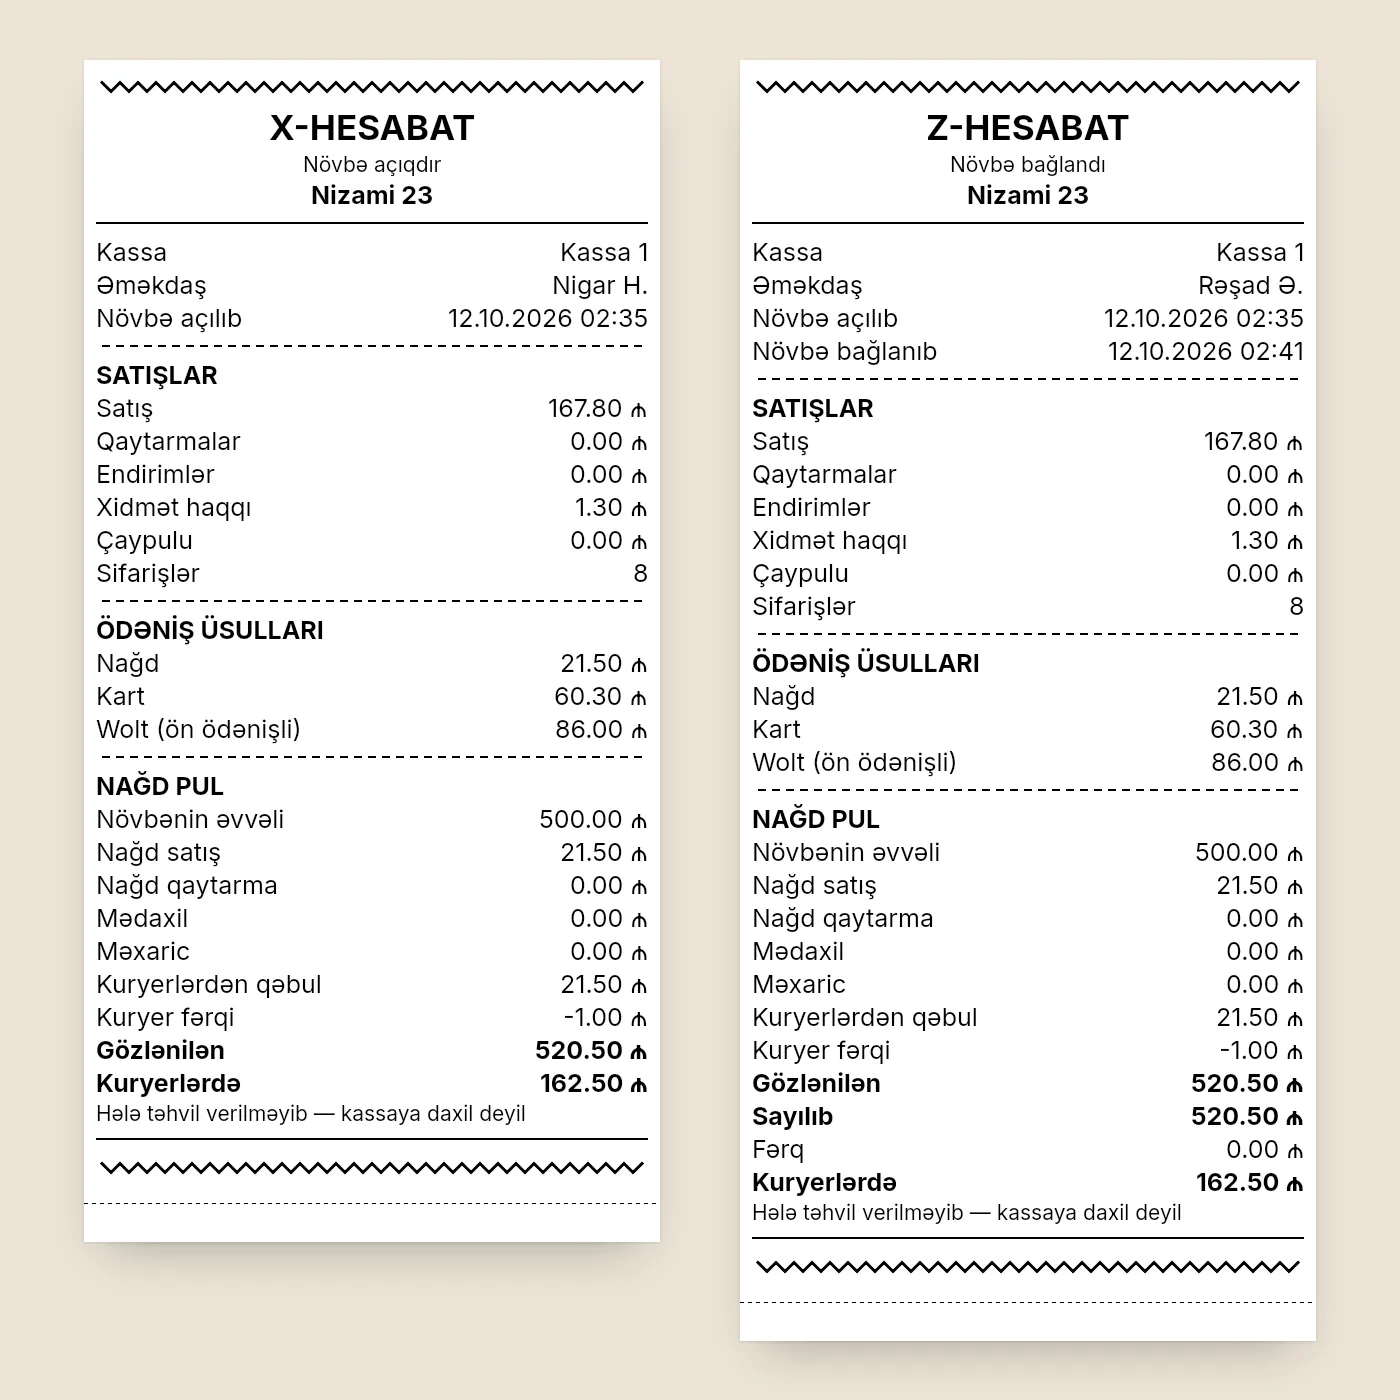
Restoranda buna bir təbəqə də əlavə olunur: zal kassirinin növbə hesabatı. Kassir növbəni bağlayanda pulu sayır, X və Z hesabatı ilə tutuşdurur və nağdı baş kassirə və ya menecerə verir. Həmin an kassa mədaxil orderi yazılır. Növbə hesabatı ilə NKA-nın Z-hesabatının nə olduğunu X və Z hesabatı yazısında ətraflı izah etmişik.
Excel şablonu: kassa kitabı Excel-də
Kağız kitab qanunun tələb etdiyi formadır, amma gündəlik nəzarət üçün çoxları paralel olaraq Excel cədvəli saxlayır. Bu sütunlar kifayətdir:
| A: Tarix | B: Sənəd növü | C: Sənəd № | D: Kimdən / kimə | E: Əsas | F: Mədaxil | G: Məxaric | H: Qalıq |
|---|---|---|---|---|---|---|---|
| 05.11 | qalıq | Günün əvvəlinə qalıq | 250,00 | ||||
| 05.11 | KXO | 64 | Aşpaz R. | Bazar avansı | 150,00 | 100,00 | |
| 05.11 | KXO | 65 | Təsərrüfat malları | Salfet, yuyucu vasitə (qəbz ilə) | 38,60 | 61,40 |
Düsturlar:
- Qalıq (H3 və aşağı):
=H2+F3-G3. - Gün ərzində mədaxil: tarixi ayrıca xanaya (məsələn, J1) yazın və
=SUMIFS(F:F,A:A,J1)istifadə edin; məxaric üçün eyni düstur G sütunu ilə. - Yoxlama: seyfdə sayılan məbləği ayrıca xanaya (məsələn, J2) yazın və günün son sətrindəki qalıqla müqayisə edin:
=J2-H9(nümunədə 2-ci sətir günün əvvəlinə qalıq, 3–8-ci sətirlər günün altı orderi, 9-cu sətir isə «Günün axırına qalıq»dır). Sıfır deyilsə, axtarış həmin gün başlayır.
İkinci vərəqdə hesabatlı şəxslərin siyahısını saxlayın: kim, nə vaxt, nə qədər götürüb, hesabat verilibmi, neçə iş günü keçib. Beş iş günü keçibsə, xana qırmızı olsun. Bu, «aşpazda 300 manat qalıb, amma hansı aydan» söhbətini bitirir.
Bir xəbərdarlıq: Excel faylı rəsmi kassa kitabını əvəz etmir. Qayda kitabın qaytanlanmış, nömrələnmiş və qələmlə doldurulmuş formasını təsvir edir. Elektron formada aparmaq istəyirsinizsə, bunun sizin üçün qəbul edilən olub-olmadığını mühasibinizlə dəqiqləşdirin.
Restoranda nağd pul: inkassasiya, xərclər, fərqlər
Kassa kitabı ən çox üç yerdə «sınır».
Kassadan kiçik xərclər. Kuryer yanacaq üçün 10 manat götürür, menecer çörəkxanadan lavaş alır. Hər biri ayrıca məxaric orderi və qəbz deməkdir. Praktik yol: belə xərclər üçün bir nəfərə həftəlik avans verin və o, qəbzlərlə hesabat versin. Zal kassasından «xırda» xərc etmək ən pis variantdır: növbənin pulu tutmur və səbəbi tapılmır.
İnkassasiya. Seyfdə nə qədər pul saxlandığına həddi özünüz qoyun və artığını müntəzəm banka aparın. Nümunə: Ramazan ayında iftar saatlarında nağd gəlir adi günlərdən çox olur və bir neçə gün banka gedilməsə, seyfdə bir həftəlik gəlir yığılır. Oğurluq riski bir yana, belə qalıq kassa kitabındakı səhvləri də gizlədir.
Fərqlər. Növbədə çatışmazlıq çıxanda onu kassa kitabında «düzəltməyin». Pul faktiki nə qədərdirsə, o qədər mədaxil edilir, fərq isə ayrıca aktla rəsmiləşdirilir və səbəbi araşdırılır. Fərqin tez-tez rast gəlinən səbəbləri (səhv qalıq, kartla ödəniş nağd kimi vurulub, qaytarma kassadan verilib) X və Z hesabatı yazısında siyahı ilə verilib. Kassirin maaşından avtomatik tutmaq isə olmaz: tutulma yalnız qanunun icazə verdiyi hallarda mümkündür.
Kassa kitabı, Z-hesabat və kassa proqramı: kim nəyə cavab verir
| Sənəd | Nəyi göstərir | Kim aparır |
|---|---|---|
| NKA-nın Z-hesabatı | Fiskal satış, vergi orqanına göndərilən məlumat | NKA, növbənin sonunda |
| Kassa proqramının Z-hesabatı | Növbənin satışı, ödəniş üsulları, kassadakı nağd və fərq | Kassir, növbə bağlananda |
| Kassa kitabı | Müəssisənin bütün nağd pulunun hərəkəti və qalığı | Xəzinədar və ya ona həvalə edilmiş işçi |
| Mənfəət və zərər hesabatı | Ayın gəliri, xərcləri və mənfəəti | Sahib, menecer, mühasib |
Bunlar bir-birini əvəz etmir. Z-hesabat «nə satdıq» sualına cavab verir, kassa kitabı isə «nağd pul hara getdi» sualına.
Proqramda növbə, kassa xərcləri və X/Z
Dishment kassa kitabının rəsmi KK-1 formasını çap etmir və NKA deyil. O, kassa kitabına düşən rəqəmlərin hazırlanmasını asanlaşdırır.
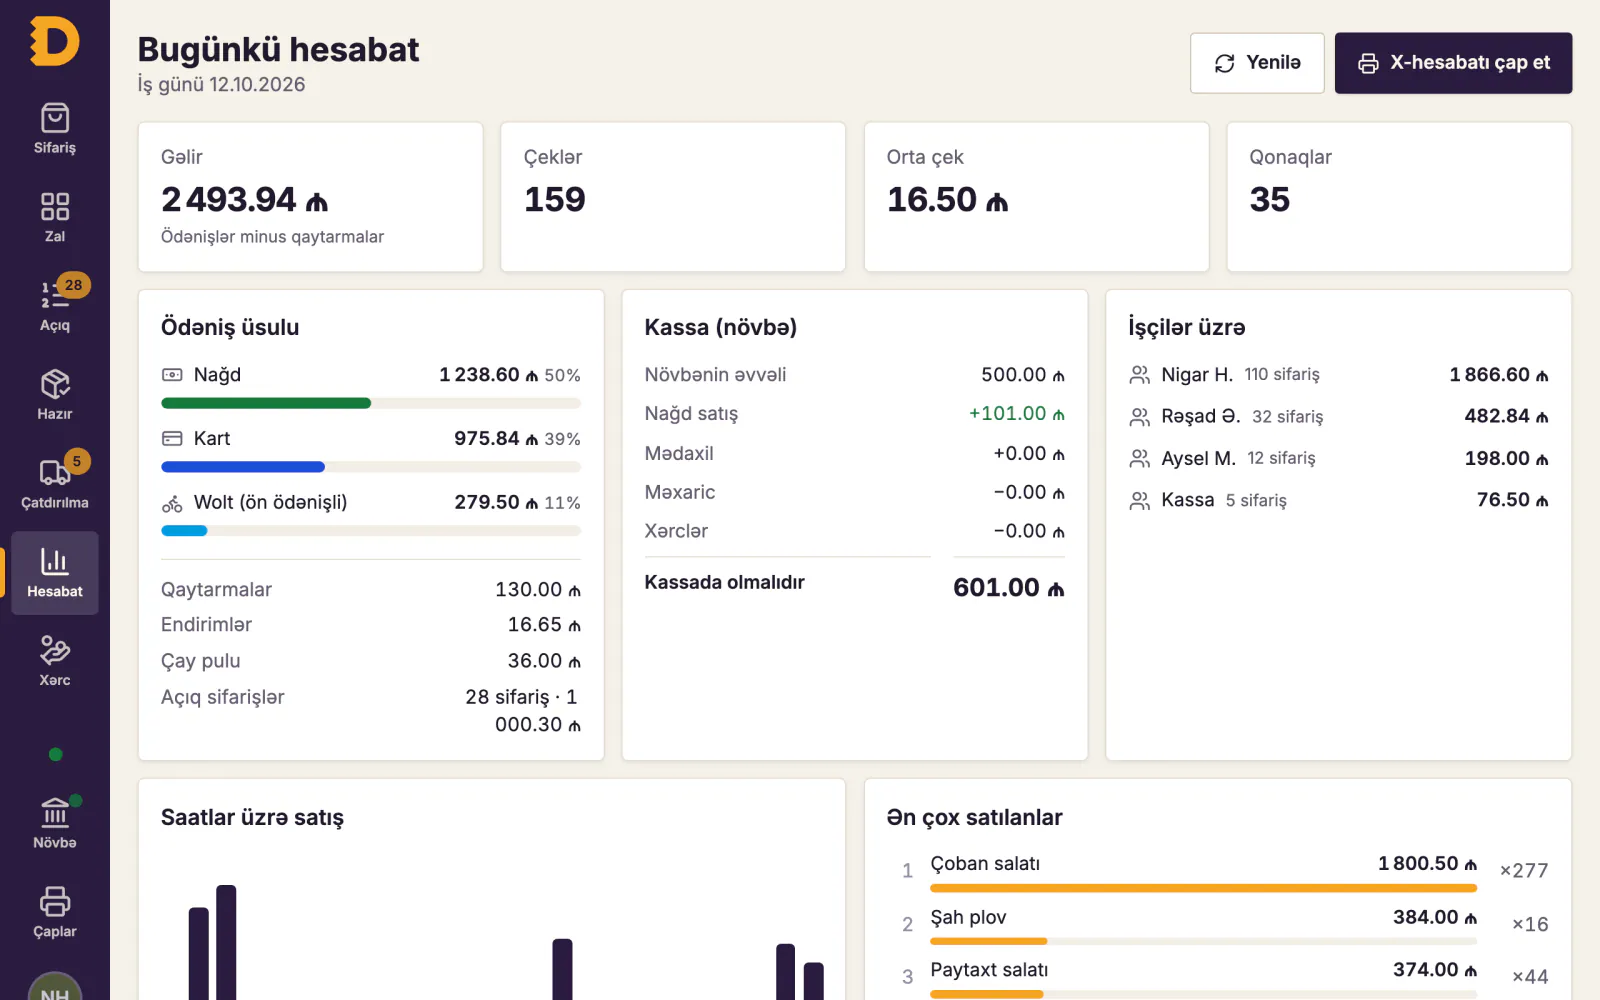
Kassa proqramında hər kassa öz növbəsini açır və bağlayır, yeni növbə əvvəlkinin bağlandığı məbləği başlanğıc kimi təklif edir. Mədaxil, məxaric və kassadan xərclər kateqoriya və «kimə» qeydi ilə elə kassada yazılır, proqram kassada olandan çox pul çıxarmağa imkan vermir. Səhv yazılmış xərci menecer növbə açıq ikən düzəldə və ya səbəbi ilə silə bilər, silinən xərc isə izsiz yox olmur. Z-hesabatda növbənin əvvəli, nağd satış, mədaxil, məxaric, gözlənilən və sayılan məbləğ, fərq yan-yana görünür. Növbə açmaq, X, Z və mədaxil-məxaric ayrı hüquqlardır və hər əməliyyat işçinin adı ilə audit jurnalında qalır.
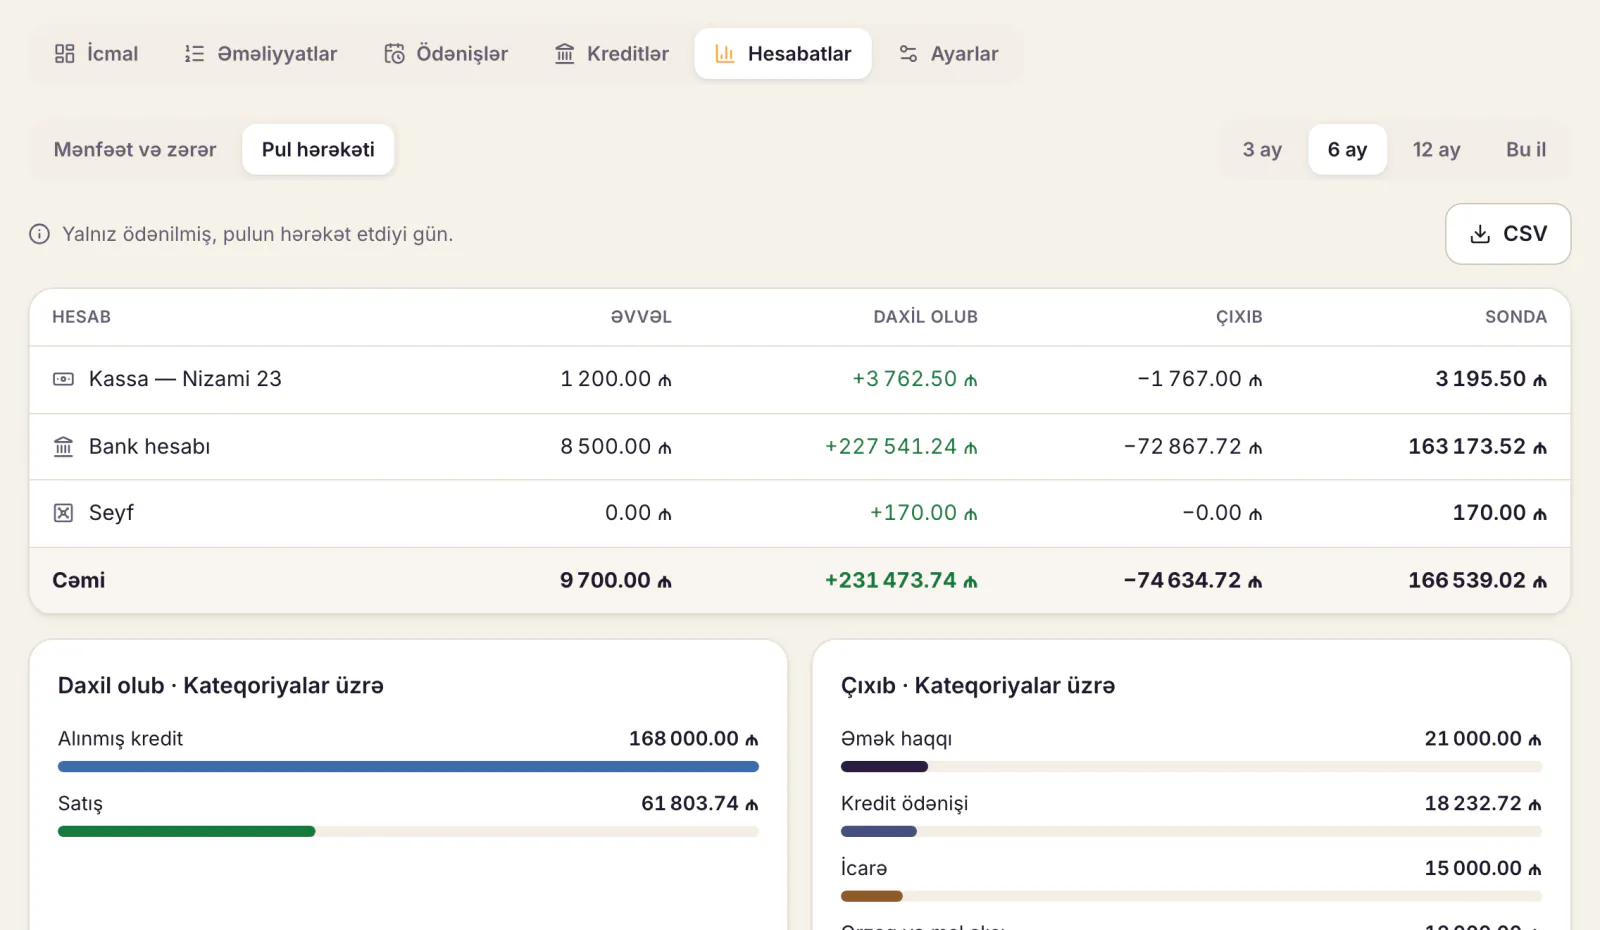
Maliyyə modulu qoşulubsa, hər nöqtənin kassası, seyf, bank və kart üzrə qalıqlar bir ekranda görünür, kassanın satışı və inkassasiya isə özü düşür. Belə olanda baş kassir axşam kassa kitabını doldurarkən rəqəmləri bir-bir toplamır: növbələrin yekunu hazırdır. Şərtlər qiymətlər səhifəsindədir.
DISHMENT
Bunu öz restoranınızda görmək istəyirsiniz?
Dishment-i 30 dəqiqədə sizin menyunuzla göstərək.
Pulsuz demoTez-tez edilən səhvlər
- Bazar alışını qəbzsiz «xərc» yazmaq. Qayda bunu uçotdan gizlətmə kimi qiymətləndirir.
- Kassa kitabını həftədə bir dəfə, yaddaşdan doldurmaq.
- Hesabatlı şəxsə verilən avansı həftələrlə bağlamamaq.
- Kitabda qələmlə üstündən xətt çəkib düzəltmək, imzasız.
- Mühasibin həm pulu imzalaması, həm də xəzinədar kimi saxlaması.
- Sahibkarın şəxsi pulunu kafenin seyfində saxlamaq: Qaydaya görə müəssisəyə aid olmayan pul kassada saxlanılmır.
Tez-tez verilən suallar
Kassa kitabı elektron aparıla bilərmi?
Qayda kassa kitabını qaytanlanmış, nömrələnmiş və qələmlə doldurulan kitab kimi təsvir edir; mədaxil və məxaric orderlərinin isə kompüterdə doldurulmasına icazə verir. Kitabı elektron aparmağı planlaşdırırsınızsa, bunu mühasibinizlə və ya vergi orqanı ilə dəqiqləşdirin.
Kassa kitabını kim imzalayır?
Səhifələrin sayını rəhbər və ya baş mühasib imzalayıb möhürləyir. Gündəlik qeydləri xəzinədar (və ya bu iş həvalə edilmiş işçi) imzalayır, mühasib yoxlayıb qəbul etdiyi sənədlərin sayını yazır.
Kassa kitabı ilə Z-hesabatın fərqi nədir?
Z-hesabat bir kassa növbəsinin satışını göstərir. Kassa kitabı isə müəssisənin bütün nağd pulunun hərəkətini göstərir: növbələrin gəliri, xərclər, avanslar, banka təhvil və qalıq.
Kassa kitabı nümunəsini haradan götürmək olar?
Rəsmi forma (KK-1) Nazirlər Kabinetinin 365 nömrəli Qərarının 3 nömrəli əlavəsindədir. Yuxarıdakı nümunə cədvəli onun necə doldurulduğunu göstərir.
Xəzinədar yoxdursa, kassa kitabını kim aparır?
Kassa əməliyyatları rəhbərin əmri ilə başqa işçiyə həvalə edilir və onunla tam maddi məsuliyyət barədə fərdi müqavilə bağlanır.
Mənbələr
- Nazirlər Kabinetinin 2020-ci il 30 sentyabr tarixli 365 nömrəli Qərarı ilə təsdiq edilmiş «Vergi ödəyicilərində nağd pul vəsaitinin uçotu və kassa əməliyyatlarının aparılması Qaydası», 2.6, 3.19, 4.1–4.14-cü bəndlər və 3 nömrəli əlavə (KK-1 forması): nk.gov.az