Maliyyə· 10 dəq oxu· Dishment komandası
Gəlir və xərc hesabatı: restoran üçün mənfəət və zərər hesabatı nümunəsi
Mənfəət və zərər hesabatının sətirləri, Bakıda 40 yerlik kafenin manatla aylıq nümunəsi, gəlir və xərclərin kateqoriyaları, Excel şablonu və mənfəətin pul axınından fərqi.
Pulsuz Excel şablonuGəlir və xərc hesabatı (P&L)Məqalədəki cədvəllər və düsturlar hazırdır — Excel və Google Sheets-də açılır.Yüklə (.xlsx)Kassada hər axşam yaxşı məbləğ görünür, ayın sonunda isə hesabda demək olar ki, pul qalmır. Sahibkar bunu ilk dəfə görəndə adətən kimisə şübhələnir. Çox vaxt isə səbəb daha sadədir: ay ərzində gəlir və xərclər bir yerə yığılmayıb, ona görə mənfəətin harada «əridiyi» görünmür. Gəlir və xərc hesabatı məhz bunu göstərir: ayda nə qədər satdınız, buna nə qədər xərcləndi və əlinizdə nə qaldı.
Aşağıda restoran üçün mənfəət və zərər hesabatının sətirləri, Bakıda 40 yerlik kafenin manatla aylıq nümunəsi, Excel şablonu və hesabatı oxumaq üçün beş sual var.
Gəlir və xərc hesabatı nədir
Gəlir və xərc hesabatı müəyyən dövr, adətən bir ay ərzində bütün gəlirlərin və xərclərin yan-yana yazıldığı cədvəldir. Sonda bir rəqəm çıxır: mənfəət və ya zərər. Ona görə eyni sənədə həm də mənfəət və zərər hesabatı (ingiliscə P&L, profit and loss) deyilir.
Axtarışda tez-tez «gəlir xərc qazanc» kimi yazılır və məntiq doğrudur: gəlirdən xərci çıxırsınız, qalan qazancdır. Restoranda iş sadəcə xərclərin çox olmasındadır və onların hamısını düzgün qrupa salmaq lazımdır. Bu, idarəetmə hesabatıdır, yəni sahibkar və menecer üçündür. Vergi orqanına verilən rəsmi maliyyə hesabatı ayrıca məsələdir, aşağıda ona da toxunacağıq.
Mənfəət və zərər hesabatı (P&L): sətirlər
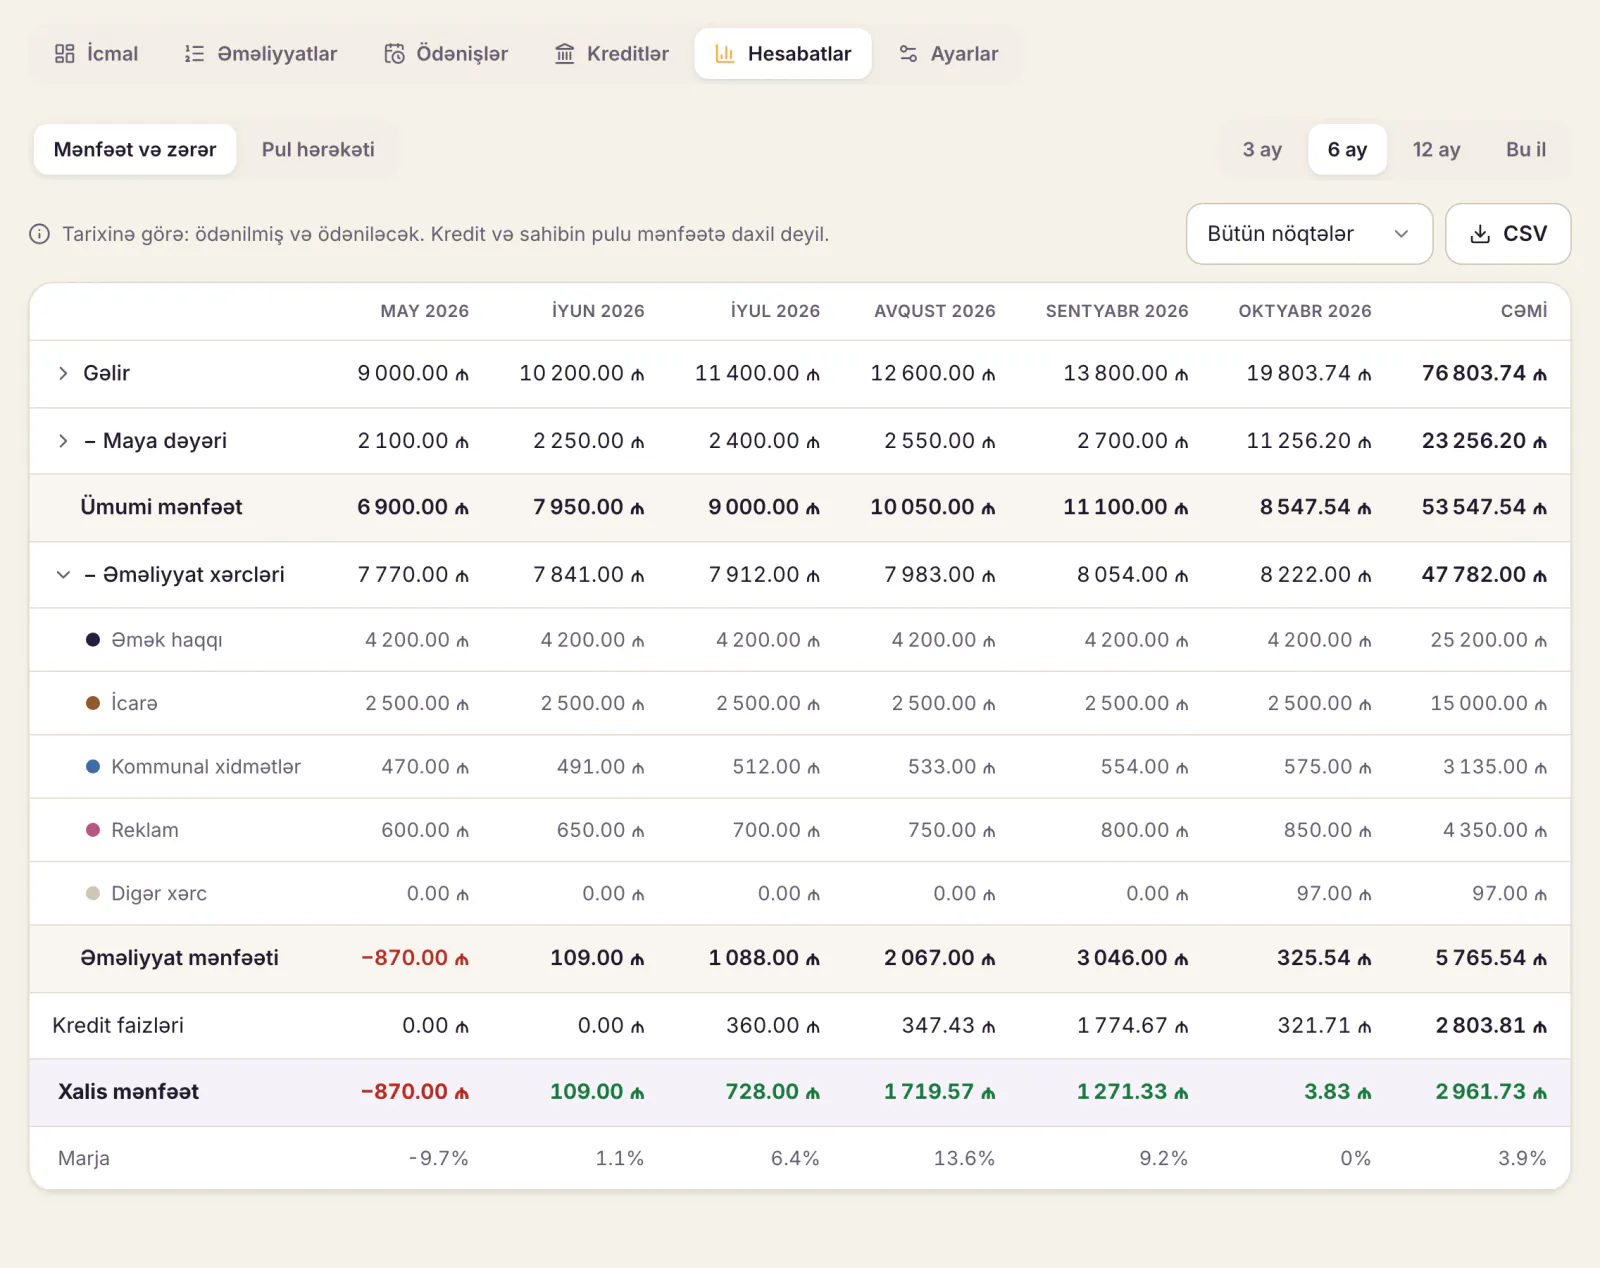
Restoranın P&L-i yuxarıdan aşağı oxunur, hər addımda bir qrup xərc çıxılır:
| Sətir | Nə daxildir |
|---|---|
| Gəlir (satış) | Zal, özün götürmə, çatdırılma, banket; endirimlər çıxılmış məbləğ |
| Satışın maya dəyəri | Satılan yemək və içkilərin ərzaq dəyəri |
| Ümumi mənfəət | Gəlir − maya dəyəri |
| Əmək haqqı fondu | Hesablanmış maaşlar, bonuslar, işəgötürənin sığorta haqları |
| İcarə | Zal, anbar, parkinq |
| Kommunal | Elektrik, qaz, su, zibil |
| Əməliyyat xərcləri | Bank komissiyası, marketinq, təsərrüfat malları, təmir, internet və proqramlar |
| Əməliyyat mənfəəti | Ümumi mənfəət − bütün əməliyyat xərcləri |
| Amortizasiya | Avadanlıq və təmirin dəyəri, illərə bölünərək |
| Kredit faizləri | Yalnız faiz, əsas borc yox |
| Vergi | Sadələşdirilmiş vergi və ya mənfəət vergisi |
| Xalis mənfəət | Sahibkara qalan |
İki sətir ən çox səhv doldurulur. Maya dəyəri «ay ərzində aldığımız ərzaq» deyil, satılan yeməklərin ərzaq dəyəridir: ayın əvvəlindəki qalıq + alışlar − ayın sonundakı qalıq. İnventarizasiyasız bu rəqəm təxmini olur. Amortizasiya isə tamamilə unudulur: 4 500 manatlıq kofe maşını aldığınız ayın xərci deyil, beş ilin xərcidir.
Nümunə: Bakıda 40 yerlik kafenin aylıq hesabatı
Nümunə: Yasamalda 40 yerlik kafe, 12 işçi, ayda təxminən 2 400 çek, orta çek 22 ₼. Ödənişlərin 60%-i kartla, NKA-ya inteqrasiya olunmuş POS-terminal vasitəsilə gəlir. Kafe 8% sadələşdirilmiş vergi ödəyicisidir. Rəqəmlər şərtidir.
| Sətir | AZN | Gəlirdən % |
|---|---|---|
| Gəlir | 52 800,00 | 100,0 |
| Satışın maya dəyəri (ərzaq və içki) | 16 900,00 | 32,0 |
| Ümumi mənfəət | 35 900,00 | 68,0 |
| Əmək haqqı fondu (işəgötürən haqları ilə) | 11 450,00 | 21,7 |
| İcarə | 6 000,00 | 11,4 |
| Kommunal xərclər | 2 300,00 | 4,4 |
| Marketinq | 900,00 | 1,7 |
| Təsərrüfat malları | 600,00 | 1,1 |
| Bank komissiyası | 520,00 | 1,0 |
| Təmir və xırda inventar | 450,00 | 0,9 |
| İnternet, rabitə, proqramlar | 350,00 | 0,7 |
| Əməliyyat mənfəəti | 13 330,00 | 25,2 |
| Amortizasiya (60 000 ₼ avadanlıq və təmir, 5 il) | 1 000,00 | 1,9 |
| Kredit faizi | 300,00 | 0,6 |
| Vergidən əvvəl mənfəət | 12 030,00 | 22,8 |
| Sadələşdirilmiş vergi | 3 590,40 | 6,8 |
| Xalis mənfəət | 8 439,60 | 16,0 |
Vergi sətri 2026-cı ilin real dəyişikliyini göstərir. Yanvarın 1-dən 3 il müddətinə 8% sadələşdirilmiş vergi ödəyən iaşə müəssisələri əhalidən NKA-ya inteqrasiya olunmuş POS-terminal ilə alınan nağdsız ödənişlərə 6% ödəyir, qalan dövriyyəyə isə 8% tətbiq olunur (DVX-nin 2026-cı il «Sadələşdirilmiş vergi» bukleti). Nümunədə: 31 680 × 6% + 21 120 × 8% = 1 900,80 + 1 689,60 = 3 590,40 ₼. Hamısı 8% ilə olsaydı, 4 224 ₼ olardı. Ayda 633,60 ₼ fərq P&L-də görünən ən rahat «qənaət»dir. Rejimlər və şərtlər haqqında ətraflı: ictimai iaşə vergiləri 2026. Öz rejiminizi mühasibinizlə dəqiqləşdirin.
16% xalis mənfəət bu kafe üçün yaxşı nəticədir, amma aydan-aya sabit qalmayacaq. Ramazan ayında axşam iftarı gəliri artırır, gündüz isə zal boşalır; yayda isə şəhərdən çıxanlar çox olur. Ona görə bir ayın hesabatı ilə yox, ən azı üç ayın trendi ilə qərar verin.
Gəlir və xərclərin uçotu: kateqoriyalar
Hesabat yalnız xərclər gün ərzində düzgün kateqoriyaya yazılanda işləyir. Restoran üçün bu siyahı kifayətdir, onu çox xırdalamayın:
| Kateqoriya | Nümunələr | Hədəf kimi baxılan pay (orientir) |
|---|---|---|
| Food cost (maya dəyəri) | Ət, düyü, göyərti, çay, içkilər | Menyudan asılı, adətən 25–35% |
| Əmək haqqı | Maaş, bonus, sığorta haqları | Gəlirin 20–30%-i |
| İcarə | Zal, anbar | İdeal halda 10%-ə yaxın |
| Kommunal | Elektrik, qaz, su | Mətbəxin növündən asılı |
| Marketinq | Instagram reklamı, çap, aksiyalar | Plan üzrə, ayda bir məbləğ |
| Əməliyyat | Bank komissiyası, təsərrüfat, təmir, proqramlar | Kiçik, amma yığılır |
Faizlər qayda deyil, bazarda tez-tez istinad edilən orientirdir. Kofe şopda food cost aşağı, kabab evində yüksək olacaq. Öz rəqəmlərinizi yığın və onları özünüzlə müqayisə edin. Maya dəyərinin necə hesablandığını food cost yazısında, əmək haqqı fondunun necə hesablandığını əmək haqqı hesablanması yazısında izah etmişik.
Excel şablonu: mənfəət və zərər hesabatı Excel-də
Ən işlək forma iki vərəqdir.
1-ci vərəq: «Əməliyyatlar». Hər gəlir və xərc bir sətir: tarix, kateqoriya, təsvir, məbləğ, ödəniş üsulu (nağd, kart, köçürmə), nöqtə. Gündəlik gəliri Z-hesabatlardan bir sətirlə yazın, hər çeki yox. Nağd xərclər kassa kitabından gəlir.
2-ci vərəq: «P&L». Sətirlərdə yuxarıdakı cədvəlin maddələri, sütunlarda aylar. Hər xana bir düsturdur:
- Kateqoriya üzrə ayın cəmi:
=SUMIFS(Əməliyyatlar!D:D,Əməliyyatlar!B:B,$A3,Əməliyyatlar!A:A,">="&B$1,Əməliyyatlar!A:A,"<="&EOMONTH(B$1,0)), burada A3 kateqoriyanın adıdır (məsələn, «Gəlir»), B1 isə ayın ilk günüdür. - Ümumi mənfəət:
=B3-B4. - Gəlirdən faiz:
=B5/B$3. - Maya dəyəri:
=Qalıq_əvvəl + Alışlar − Qalıq_sonkimi ayrıca sətirlərdən.
Sütunları aylar üzrə yan-yana qoyanda trend özü görünür: icarə sabitdir, food cost isə ət bahalaşan ay qalxır.
Gəlir və xərclər smetası: gələn ayı əvvəlcədən hesablamaq
Hesabat keçən ayı göstərir, smeta isə gələn ayı. Forması eynidir, sadəcə rəqəmlər faktiki yox, planlaşdırılan olur. Smetanı tutmaq üçün iki-üç ayın faktiki hesabatı kifayətdir.
Nümunə: yuxarıdakı kafe martın smetasını yazır. Novruz ayıdır: bayram günlərində ailə sifarişləri artır, amma bir neçə gün zalın bir hissəsi də boş qala bilər, çünki insanlar evdə süfrə açır. Sahib keçən ilin martına baxır və gəliri fevraldan 5% aşağı planlayır. Food cost üçün isə əksinə ehtiyatlı olur: bayram şirniyyatı və qoğal üçün qoz, fındıq və yağ bu vaxt bahalaşa bilər, ona görə maya dəyərini 32% yox, 34% götürür. Əmək haqqı fondunda bayram günlərinin ikiqat ödənişini ayrıca sətirlə yazır.
Smetanın faydası ay bitəndə görünür. Faktiki hesabatı smetanın yanına qoyursunuz və fərqi sətir-sətir oxuyursunuz: gəlir planlaşdırıldığından az idisə, səbəb hava, yoldakı təmir, yoxsa menyudur? Kommunal xərc gözləniləndən çox idisə, soyuq günlərdə qızdırıcıların işi nəzərə alınmayıbmı? Belə müqayisə üç aydan sonra planlaşdırmanı ciddi şəkildə dəqiqləşdirir.
Hesabatı necə oxumalı: 5 sual
- Gəlir artdı, mənfəət artdımı? Gəlir 10% artıb, xalis mənfəət yerində sayırsa, ya endirimlər artıb, ya da əlavə satış üçün əlavə işçi götürülüb.
- Food cost keçən aydan neçə bənd dəyişib? 2 bəndlik artım 52 800 ₼ gəlirdə ayda 1 000 manatdan çoxdur. Səbəb adətən üçdən biridir: qiymət artımı, silinmələr, porsiya.
- Əmək haqqı fondu gəlirlə birlikdə hərəkət edirmi? Sakit aylarda da eyni sayda işçi işləyirsə, fond faizlə böyüyür. Bu, qrafikin işidir.
- Hansı xərc sətri «digər» adlanır və nə qədərdir? «Digər» gəlirin 3%-ni keçirsə, orada bir kateqoriya gizlənib.
- Xalis mənfəət hesabdakı pul ilə üst-üstə düşürmü? Düşməyəcək, və bunun səbəbi növbəti bölmədədir.
Rentabelliyin necə hesablandığını və kafenin real olaraq nə qədər qazandığını restoranın rentabelliyi yazısında ayrıca göstərmişik. Sahibkarın hər həftə baxdığı digər göstəricilər restoran idarə etmə yazısındadır.
Mənfəət və pul axını eyni deyil
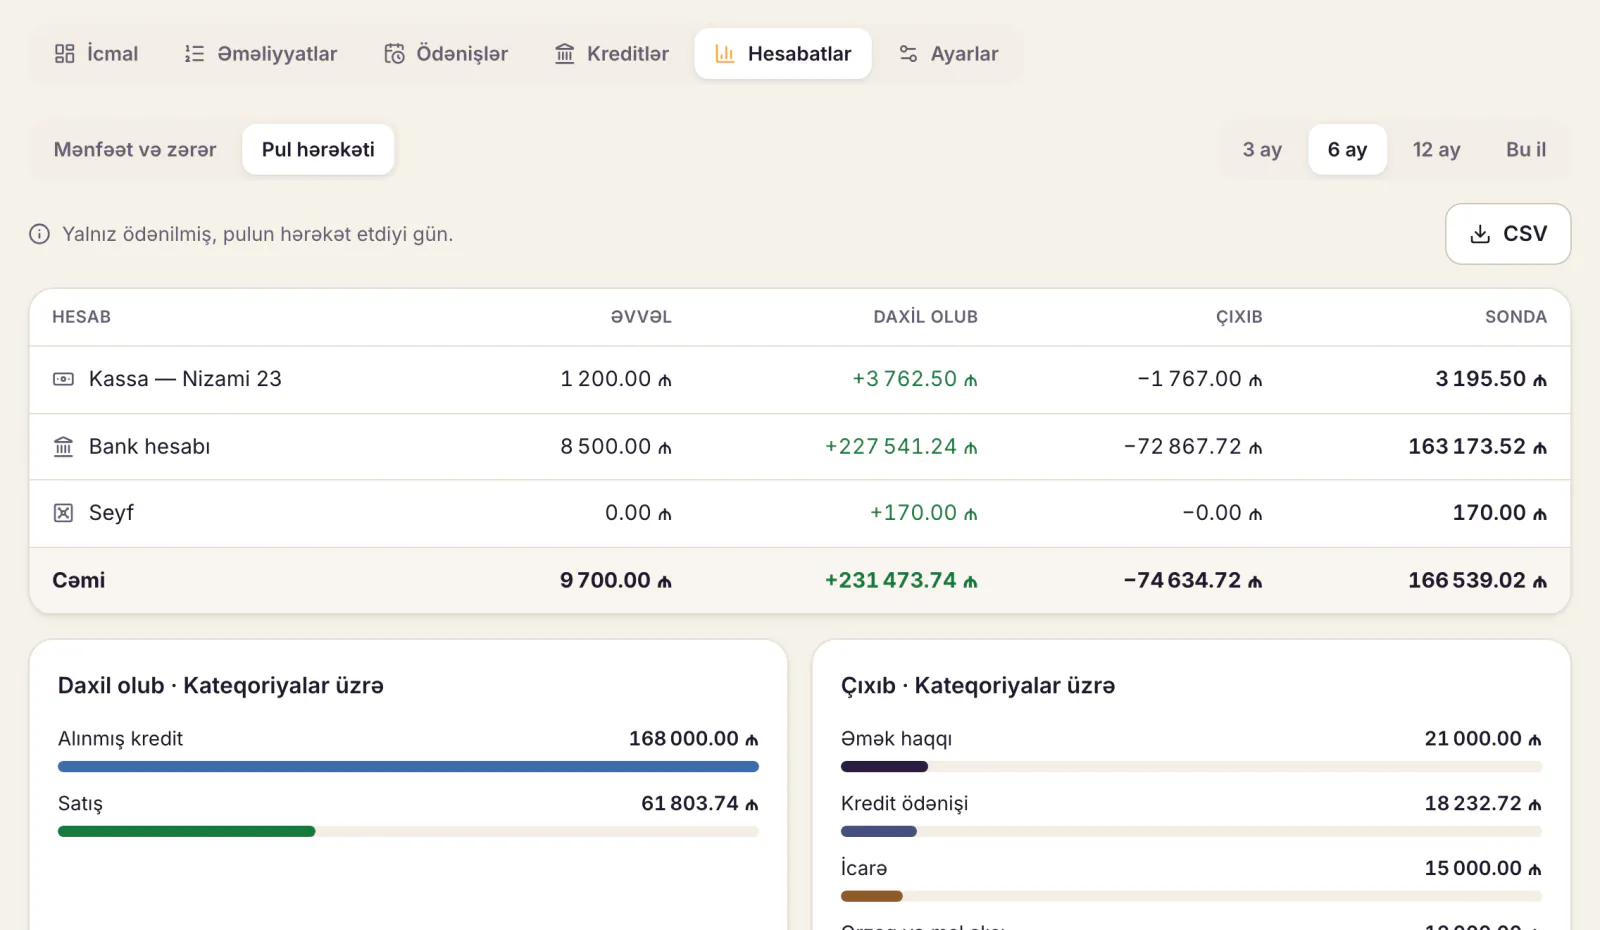
Eyni kafe, eyni ay. P&L 8 439,60 ₼ xalis mənfəət göstərir, amma bank hesabı və seyf birlikdə cəmi 3 539,60 ₼ artıb. Pul harada qalıb:
| Hərəkət | P&L-də | Pulda |
|---|---|---|
| Xalis mənfəət | +8 439,60 | |
| Amortizasiya (pul çıxmır) | +1 000,00 | |
| Kreditin əsas borcu ödənib | görünmür | −2 000,00 |
| Yeni kofe maşını alınıb | yalnız amortizasiya | −4 500,00 |
| Tədarükçüyə borc artıb | xərc yazılıb | +1 800,00 |
| Anbarda ehtiyat artıb (qiymət artımından əvvəl düyü alınıb) | hələ xərc deyil | −1 200,00 |
| Pulun artımı | 3 539,60 |
Hər iki rəqəm doğrudur, sadəcə fərqli suallara cavab verir. P&L «biznes qazandırırmı?», pul axını «gələn ay icarəni ödəyə biləcəyəmmi?» sualına. Zərərlə işləyən restoran tədarükçülərə borc yığaraq aylarla «pullu» görünə bilər, mənfəətli restoran isə təmir ayında kassa boşluğuna düşə bilər. Ona görə ikisinə də baxın.
Rəsmi hesabat ilə idarəetmə hesabatının fərqi
Mühasibin hazırladığı «mənfəət və zərər haqqında hesabat» rəsmi maliyyə hesabatlarının bir hissəsidir. Onun forması, maddələri və təqdim olunma müddəti mühasibat uçotu qanunvericiliyi və standartları ilə müəyyən edilir və vergi uçotu qaydalarına tabedir. «Məcmu mənfəət və zərər haqqında hesabat» termini də beynəlxalq standartlardan gəlir: orada adi mənfəətdən əlavə, məsələn, əmlakın yenidən qiymətləndirilməsi kimi «digər məcmu gəlir» də göstərilir. Kiçik kafe üçün bu, mühasibin işidir.
İdarəetmə P&L-i isə sizin üçündür: kateqoriyaları özünüz seçirsiniz, ay bağlanan kimi baxırsınız, nöqtələri ayrıca görürsünüz. İki hesabat bir-birini əvəz etmir. Mühasibat proqramı ilə restoran sisteminin işi necə bölünür, restoran üçün mühasibat proqramı yazısında yazmışıq.
Avtomatik hesabat: gəlir və xərclər bir yerdə
Excel-də P&L-in ən ağır hissəsi rəqəmləri yığmaqdır: Z-hesabatlar bir yerdə, qaimələr başqa yerdə, icarə sahibkarın telefonunda. Ay sonuna iki gün gedir.
Dishment-in Maliyyə modulu restoran üçün maliyyə uçotunu bir yerə yığır. Gün bağlananda kassanın satışı gəlir kimi özü düşür. Xərcləri kateqoriya, kontragent, nöqtə və çekin şəkli ilə yazırsınız, icarə və kommunal kimi daimi ödənişlər hər ay özü yaranır və vaxtını xatırladır. Kreditin ödəniş qrafiki, faizi və qalığı avtomatik hesablanır. Mənfəət və zərər, eləcə də pul hərəkəti aylar və nöqtələr üzrə görünür və CSV-yə yüklənir. Anbar və Personal modulları qoşulubsa, mədaxillər və maaşlar ödəniləcəklərə özü düşür.
Dürüst məhdudiyyət: «Maliyyə» sahibin idarəetmə uçotudur və mühasibat proqramını əvəz etmir; rəsmi mühasibat və vergi hesabatı ayrıca aparılır. Modulun şərtləri qiymətlər səhifəsindədir.
DISHMENT
30 gün pulsuz sınayın
Kabineti açırıq, menyunu birlikdə köçürürük. Kart tələb olunmur.
30 gün pulsuzTez-tez verilən suallar
Gəlir xərc qazanc necə hesablanır?
Qazanc = gəlir − xərclər. Restoranda bunu addımlarla edin: gəlirdən maya dəyərini çıxın (ümumi mənfəət), sonra əmək haqqı, icarə, kommunal və digər xərcləri (əməliyyat mənfəəti), sonda amortizasiya, faiz və vergini (xalis mənfəət).
Mənfəət və zərər hesabatı nə vaxt hazırlanır?
İdarəetmə üçün hər ay, ay bağlanandan sonrakı ilk həftədə. Rəsmi maliyyə hesabatlarının müddətləri qanunvericiliklə müəyyən edilir, onları mühasibinizdən soruşun.
Mənfəət və zərər hesabatı mühasibat hesabatından nə ilə fərqlənir?
İdarəetmə hesabatı sahibkar üçündür və kateqoriyaları özünüz seçirsiniz. Rəsmi hesabat isə müəyyən formada, standartlara uyğun hazırlanır və dövlət orqanlarına təqdim olunur.
Gəlir və xərc cədvəlini Excel-də necə qurmaq olar?
Bir vərəqdə bütün əməliyyatları (tarix, kateqoriya, məbləğ), ikinci vərəqdə aylar üzrə P&L saxlayın və kateqoriya cəmlərini SUMIFS ilə çəkin.
Kafenin mənfəəti nə qədər olmalıdır?
Universal rəqəm yoxdur: format, icarə və menyu hər şeyi dəyişir. Öz hesabatınızı üç-altı ay ardıcıl aparın və trendə baxın.
Mənbələr
- Dövlət Vergi Xidməti, «Sadələşdirilmiş vergi» bukleti (2026), ictimai iaşə üzrə 8% və 6% dərəcələr: taxes.gov.az