Maliyyə· 10 dəq oxu· Dishment komandası
Restoranın rentabelliyi: rentabellik necə hesablanır və kafe nə qədər qazanır
Rentabellik necə hesablanır: gəlir, maya dəyəri, prime cost və xalis mənfəət sadə dillə. 40 yerlik Bakı kafesinin aylıq mənfəət-zərər hesabatı manatla, vergi sətri, özünü ödəmə müddəti.
Kassa hər axşam doludur, amma ay sonunda hesabda gözlədiyiniz pul yoxdur. Bu, restoran sahiblərinin ən çox eşidilən şikayətidir. Səbəb adətən sadədir: gəlir görünür, mənfəət isə hesablanmır. Restoranın rentabelliyini, yəni rentabellik necə hesablanır sualını addım-addım açırıq: terminlər, düsturlar və 40 yerlik bir Bakı kafesinin aylıq mənfəət-zərər hesabatı.
Bütün rəqəmlər nümunədir, sektor üçün «norma» deyil. Öz rəqəmlərinizi qoyun: hesabat sizin müəssisənizi göstərəndə faydalıdır.
Əsas terminlər: gəlirdən xalis mənfəətə qədər
- Gəlir (dövriyyə): dövr ərzində satışdan daxil olan pul, nağd və kartla.
- Maya dəyəri (COGS): satılan yeməklərə və içkilərə gedən ərzaq. Necə hesablandığını food cost yazımızda göstərmişik.
- Ümumi mənfəət: gəlir − maya dəyəri.
- Prime cost: maya dəyəri + əmək haqqı fondu (işəgötürənin ödədiyi bütün xərclərlə). Restoranda ən böyük və ən çox idarə olunan iki xərcdir.
- Əməliyyat mənfəəti: ümumi mənfəət − əmək haqqı − icarə, kommunal və digər əməliyyat xərcləri.
- Xalis mənfəət: əməliyyat mənfəəti − vergi − kredit faizi. Sahibkara qalan puldur.
Xalis mənfəət nədir və necə hesablanır
Xalis mənfəət bütün xərclər, vergi və kredit faizi ödəniləndən sonra sahibkara qalan puldur. Hesab ardıcıldır: gəlirdən əvvəlcə ərzaq maya dəyərini, sonra əmək haqqını, icarəni, kommunal və digər əməliyyat xərclərini, ən sonda vergini və faizi çıxırsınız. Xalis mənfəəti gəlirə bölsəniz, xalis mənfəət marjası alınır.
Aşağıdakı nümunədəki 40 yerlik kafe üçün bir ayın hesabı:
| Sətir | ₼ |
|---|---|
| Gəlir | 54 000 |
| − ərzaq və içki maya dəyəri | 17 820 |
| − əmək haqqı fondu | 13 500 |
| − icarə, kommunal və digər əməliyyat xərcləri | 12 136 |
| − sadələşdirilmiş vergi | 3 672 |
| − kredit faizi | 350 |
| = Xalis mənfəət | 6 522 |
Xalis mənfəət marjası 6 522 ÷ 54 000 = 12,1%-dir. Bu rəqəm hələ heç kimin cibində deyil: sahibkar onun bir hissəsini götürə, bir hissəsini isə yay terrası, yeni soyuducu və ya ikinci filial üçün saxlaya bilər. Xalis mənfəətin bölüşdürülməsi elə budur, kassada saxlanılan hissəyə mühasibatda bölüşdürülməmiş mənfəət deyilir.
Rentabellik necə hesablanır: düsturlar
Satışın rentabelliyi, % = xalis mənfəət ÷ gəlir × 100
Bu, «hər 100 manat satışdan mənə neçə manat qalır» sualının cavabıdır.
Ümumi marja, % = (gəlir − maya dəyəri) ÷ gəlir × 100
Prime cost, % = (maya dəyəri + əmək haqqı fondu) ÷ gəlir × 100
İnvestisiyanın rentabelliyi, % = illik xalis mənfəət ÷ qoyulan investisiya × 100
Özünü ödəmə müddəti, ay = investisiya ÷ aylıq xalis mənfəət
Bir vacib qayda: mənfəəti ay üzrə hesablayın, gün üzrə yox. İcarə, maaş və vergi aylıqdır. Bir yaxşı cümə axşamı hələ mənfəətli ay demək deyil.
Nümunə: 40 yerlik Bakı kafesinin aylıq mənfəət-zərər hesabatı
Kafe ayda 54 000 ₼ satır: gündə orta hesabla 1 800 ₼, yəni nəfər başı 18 ₼-lıq orta çeklə təxminən 100 qonaq. Ödənişlərin 60%-i kartladır. Kafe 8% dərəcə ilə sadələşdirilmiş vergi ödəyicisidir, kart ödənişləri isə nəzarət-kassa aparatına (NKA) inteqrasiya olunmuş POS-terminal vasitəsilə qəbul edilir. Bütün məbləğlər nümunədir.
| Sətir | Ay, ₼ | Gəlirdən |
|---|---|---|
| Gəlir | 54 000 | 100% |
| o cümlədən nağd | 21 600 | 40% |
| o cümlədən kartla | 32 400 | 60% |
| Ərzaq və içki maya dəyəri | 17 820 | 33,0% |
| Ümumi mənfəət | 36 180 | 67,0% |
| Əmək haqqı fondu (işəgötürən xərcləri ilə) | 13 500 | 25,0% |
| Prime cost (maya dəyəri + əmək) | 31 320 | 58,0% |
| İcarə | 6 000 | 11,1% |
| Kommunal: işıq, qaz, su | 2 400 | 4,4% |
| Kart ödənişlərinə bank komissiyası (nümunədə 1,5%) | 486 | 0,9% |
| Marketinq | 900 | 1,7% |
| Proqram təminatı, NKA xidməti, internet | 450 | 0,8% |
| Təmir, təmizlik, qablaşdırma, təsərrüfat | 1 100 | 2,0% |
| Digər | 800 | 1,5% |
| Əməliyyat mənfəəti | 10 544 | 19,5% |
| Sadələşdirilmiş vergi: 8% × 21 600 + 6% × 32 400 | 3 672 | 6,8% |
| Avadanlıq kreditinin faizi | 350 | 0,6% |
| Xalis mənfəət | 6 522 | 12,1% |
Bu kafenin satışının rentabelliyi 12,1%-dir: hər 100 ₼ satışdan sahibkara təxminən 12 ₼ qalır.
Vergi sətri müxtəlif rejimlərdə
Vergi sətri vergi rejiminə görə dəyişir. 2026-cı ilin əvvəlindən qüvvədə olan dəyişiklikləri ictimai iaşə vergiləri haqqında yazımızda ətraflı izah etmişik. Bu nümunə üçün qısaca:
| Rejim | Vergi, ay | Xalis mənfəət |
|---|---|---|
| 8% sadələşdirilmiş vergi, kart ödənişləri NKA-ya inteqrasiya olunmuş POS-terminaldan | 3 672 ₼ | 6 522 ₼ (12,1%) |
| 8% sadələşdirilmiş vergi bütün dövriyyədən (inteqrasiya şərti ödənilmir) | 4 320 ₼ | 5 874 ₼ (10,9%) |
| ƏDV ödəyicisi | mühasiblə hesablayın | — |
Fərq ayda 648 ₼, ildə 7 776 ₼ edir. Dövlət Vergi Xidmətinin izahına görə, 2026-cı il yanvarın 1-dən 3 il müddətinə ictimai iaşədə əhaliyə xidmətlər üzrə POS-terminal vasitəsilə nağdsız ödənişlərdən formalaşan dövriyyə 6% ilə vergiyə cəlb olunur, şərt isə budur ki, POS-terminal NKA-ya vahid əməliyyat sistemində inteqrasiya olunsun.
ƏDV ödəyicisi üçün hesab başqa cürdür: ƏDV 18%-dir, 2026-cı ildən NKA-ya inteqrasiya olunmuş POS-terminaldan keçən nağdsız dövriyyənin 50%-i vergi tutulan dövriyyədən çıxılır, alışlardakı ƏDV də nəzərə alınır, üstəlik mənfəət vergisi (fərdi sahibkar üçün gəlir vergisi) var. Bu rejim üçün vergi sətrini mühasibinizlə birlikdə qurun.
Kiçik müəssisələr üçün 2%-lik dərəcəyə keçid imkanı da var. Bunun üçün əvvəlki tam 12 ayda dövriyyə 100 000 ₼-dan çox olmamalıdır (nağdsız POS dövriyyəsi 0,5 əmsalla sayılır), müəssisə mövcud rejimdə ən azı 1 il işləməli və vergi orqanına müraciət etməlidir. Ayda 54 000 ₼ satan kafe bu həddən çox yuxarıdadır.
DISHMENT
Bunu öz restoranınızda görmək istəyirsiniz?
Dishment-i 30 dəqiqədə sizin menyunuzla göstərək.
Pulsuz demoZərərsizlik nöqtəsi: ayda nə qədər satmaq lazımdır
Xərcləri iki yerə bölün:
- Sabit xərclər satışdan asılı olmayaraq ödənir: maaş, icarə, kommunal, marketinq, proqram, təmir, digər və kredit faizi. Nümunədə cəmi 25 500 ₼.
- Dəyişkən xərclər satışla birlikdə artır: maya dəyəri (33%), bank komissiyası (0,9%) və dövriyyədən hesablanan vergi (6,8%). Cəmi gəlirin 40,7%-i.
Zərərsizlik nöqtəsi = sabit xərclər ÷ (1 − dəyişkən xərclərin payı)
25 500 ÷ (1 − 0,407) ≈ 43 000 ₼ ayda, yəni gündə təxminən 1 430 ₼. 18 ₼-lıq orta çeklə bu, gündə təxminən 80 qonaqdır. Bu həddən aşağı ay zərərlə bağlanır, yuxarıda isə hər əlavə 100 ₼ satış təxminən 59 ₼ mənfəət gətirir.
Əslində kommunal və əmək haqqının bir hissəsi də satışla dəyişir, ona görə bu, kobud hesabdır. Amma «bu gün plana çatdıqmı» sualına cavab vermək üçün kifayətdir.
Özünü ödəmə müddəti
Fərz edək, kafenin açılışına 120 000 ₼ xərclənib: təmir, mətbəx avadanlığı, mebel, icarə depoziti, ilk ərzaq ehtiyatı və açılış. Bakıda kafe açmağın büdcəsi haqqında ayrıca yazımız var.
- Sadə hesab: 120 000 ÷ 6 522 ≈ 18,4 ay.
- Real ssenari: ilk 3 ay kafe qonaq toplayır və mənfəət sıfıra yaxındır, 4–6-cı aylarda ayda təxminən 3 500 ₼ qalır, sonra 6 522 ₼. Bu halda investisiya təxminən 23-cü ayda qayıdır.
İnvestisiyanın illik rentabelliyi: 6 522 × 12 ÷ 120 000 ≈ 65%. Bu rəqəm cəlbedici görünür, amma yalnız stabil ayları göstərir. Planı həmişə «real ssenari» ilə qurun və ehtiyat pul saxlayın.
Mənfəəti artırmağın 7 yolu
| Rıçaq | Nümunədəki təsir |
|---|---|
| 1. Food cost-u 2 bənd azaltmaq (33% → 31%): porsiyaya nəzarət, tədarükçü qiymətləri, silinmələr | ayda +1 080 ₼ |
| 2. Menyunu rəqəmlə düzəltmək: işçi atlara qiymət, tapmacalara görünürlük | menyudan asılıdır |
| 3. Orta çeki 1 ₼ artırmaq (ayda 3 000 qonaq) | gəlir +3 000 ₼, mənfəət ≈ +1 780 ₼ |
| 4. Qrafiki satışa uyğunlaşdırmaq: boş saatlarda artıq növbə yox | məsələn ayda +600 ₼ |
| 5. Sabit xərcləri yoxlamaq: icarə, kommunal, abunələr | müqavilədən asılıdır |
| 6. İtkiləri azaltmaq: ləğvlər, endirimlər, kassa fərqləri, «buxarlanan» məhsul | gizli itkidən asılıdır |
| 7. Vergi rejimi və ödəniş üsulu: NKA-ya inteqrasiya olunmuş POS-terminaldan keçən hər 10 000 ₼ kart ödənişi 8% əvəzinə 6% ilə | +200 ₼ |
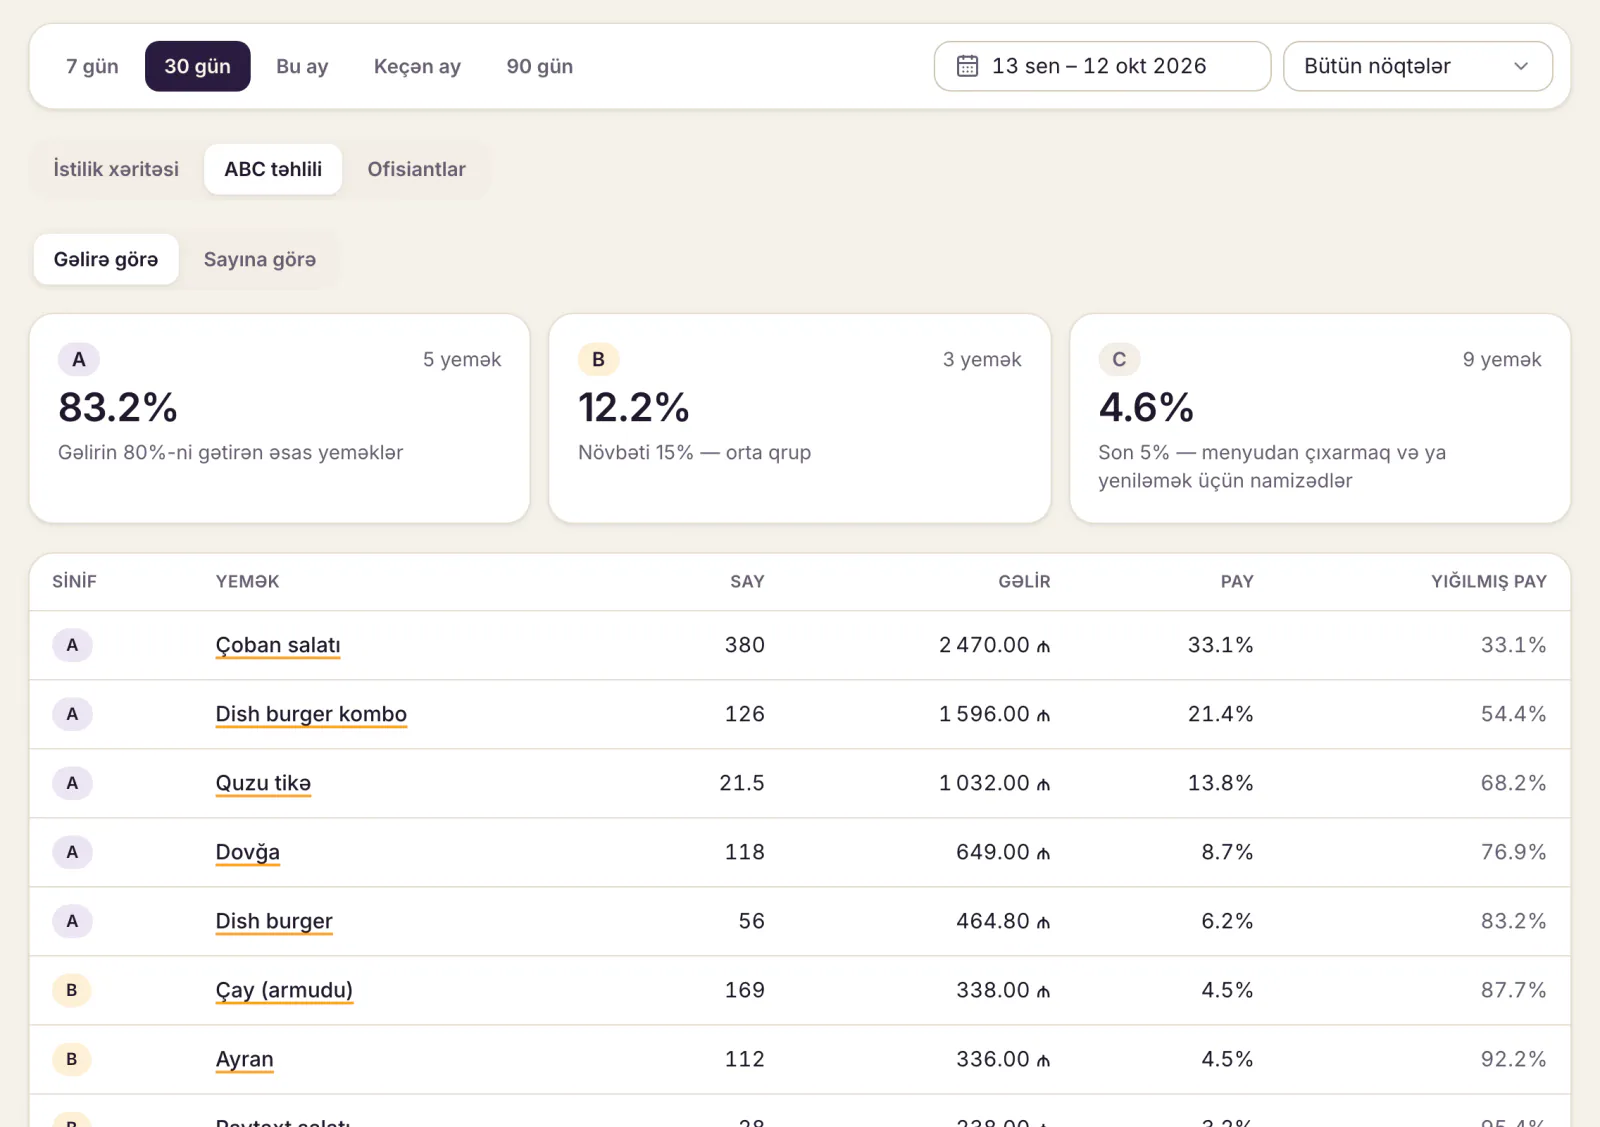
Ən güclü rıçaqlar adətən ilk üçüdür: food cost, menyu və orta çek. Menyu üçün menyu mühəndisliyi və ABC analizi, orta çek üçün orta çeki artırmağın yolları haqqında yazılarımıza baxın.
Mənfəət və pul eyni şey deyil
Kağız üzərində mənfəət ola bilər, hesabda isə pul olmaya bilər. Səbəblər:
- Kreditin əsas borcu mənfəət-zərər hesabatına düşmür (orada yalnız faiz var), amma hər ay hesabdan çıxır.
- Ehtiyat alışı: bayramdan əvvəl çox ərzaq aldınız, pul getdi, xərc isə satılanda yaranır.
- Sahibkarın götürdüyü pul mənfəətdən çıxır, xərc deyil.
- Avadanlığın köhnəlməsi: soyuducu və ya kofe aparatı bir gün dəyişməli olacaq. Hər ay üçün ehtiyat ayırmaq ağıllıdır.
Ona görə mənfəət-zərər hesabatının yanında pul axınını da izləyin.
Rentabelliyi hesablayanda tez-tez edilən səhvlər
- Gəliri mənfəət saymaq. «Bu gün 2 000 ₼ etdik» hələ heç nə demir: bu puldan ərzaq, maaş, icarə və vergi çıxmalıdır.
- Maya dəyərini alışlarla əvəz etmək. Ay sonunda anbarda qalan ərzaq bu ayın xərci deyil. Maya dəyərini ya texniki kartla, ya da «əvvəlki qalıq + alışlar − son qalıq» düsturu ilə hesablayın.
- Sahibkarın və ailə üzvlərinin əməyini unutmaq. Pulsuz işləyən qohum kağız üzərində mənfəəti şişirdir. Onun yerinə işçi tutsanız, nə qədər ödəyərdiniz?
- İllik və mövsümi xərcləri unutmaq. Kondisionerin təmiri, illik abunələr, Novruz və Yeni il dekorasiyası. Onları 12-yə bölüb hər aya yazın.
- Vergini «sonra baxarıq» sətrinə qoymaq. Sadələşdirilmiş vergi dövriyyədən hesablanır və ay zərərlə bağlansa belə ödənir. Onu dəyişkən xərc kimi planlayın.
- Bir ayla nəticə çıxarmaq. Bayram ayı, Ramazan və ya yay mövsümü rəqəmləri dəyişir. Ən azı 3 ayın ortalamasına və ötən ilin eyni ayına baxın.
Excel-dən avtomatik mənfəət-zərər hesabatına
Excel-də mənfəət-zərər hesabatı aparmaq olar. Problemi odur ki, hər ay kassa satışlarını, qaimələri, maaşları və xərcləri əl ilə toplamaq lazımdır və bu, ən yaxşı halda ay bitəndən bir-iki həftə sonra olur.
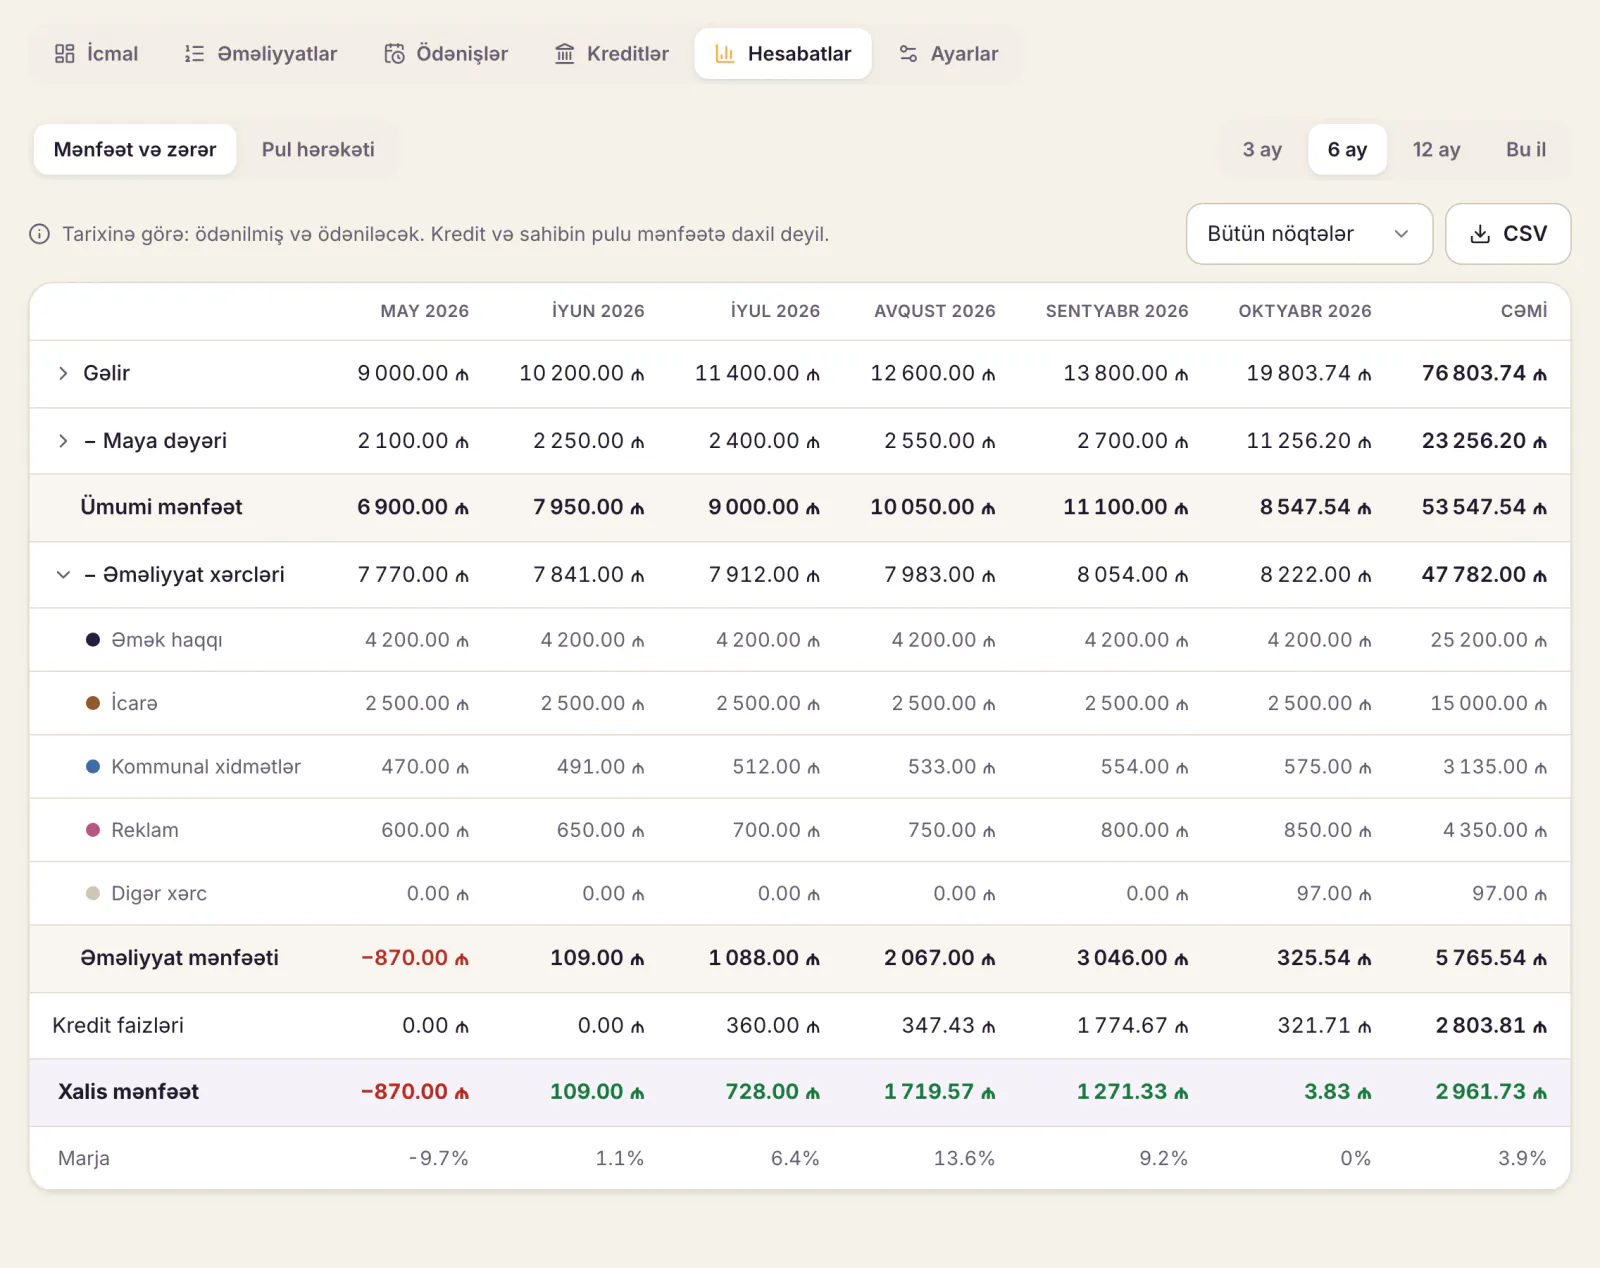
Dishment-in Maliyyə modulunda gün bağlananda kassa satışları gəlir kimi özü daxil olur. Anbar və Personal modulları qoşulubsa, mal qəbulları və maaşlar «Ödəniləcək» bölməsinə özü düşür. İcarə, internet və kommunal kimi təkrarlanan ödənişlər hər ay özü yaranır, kreditlərin cədvəli və faizi avtomatik hesablanır. Siz yalnız qalan xərcləri yazırsınız. Mənfəət-zərər hesabatı ay və müəssisə üzrə ümumi, əməliyyat və xalis mənfəəti göstərir, pul axını da var, hər şey CSV-yə ixrac olunur.
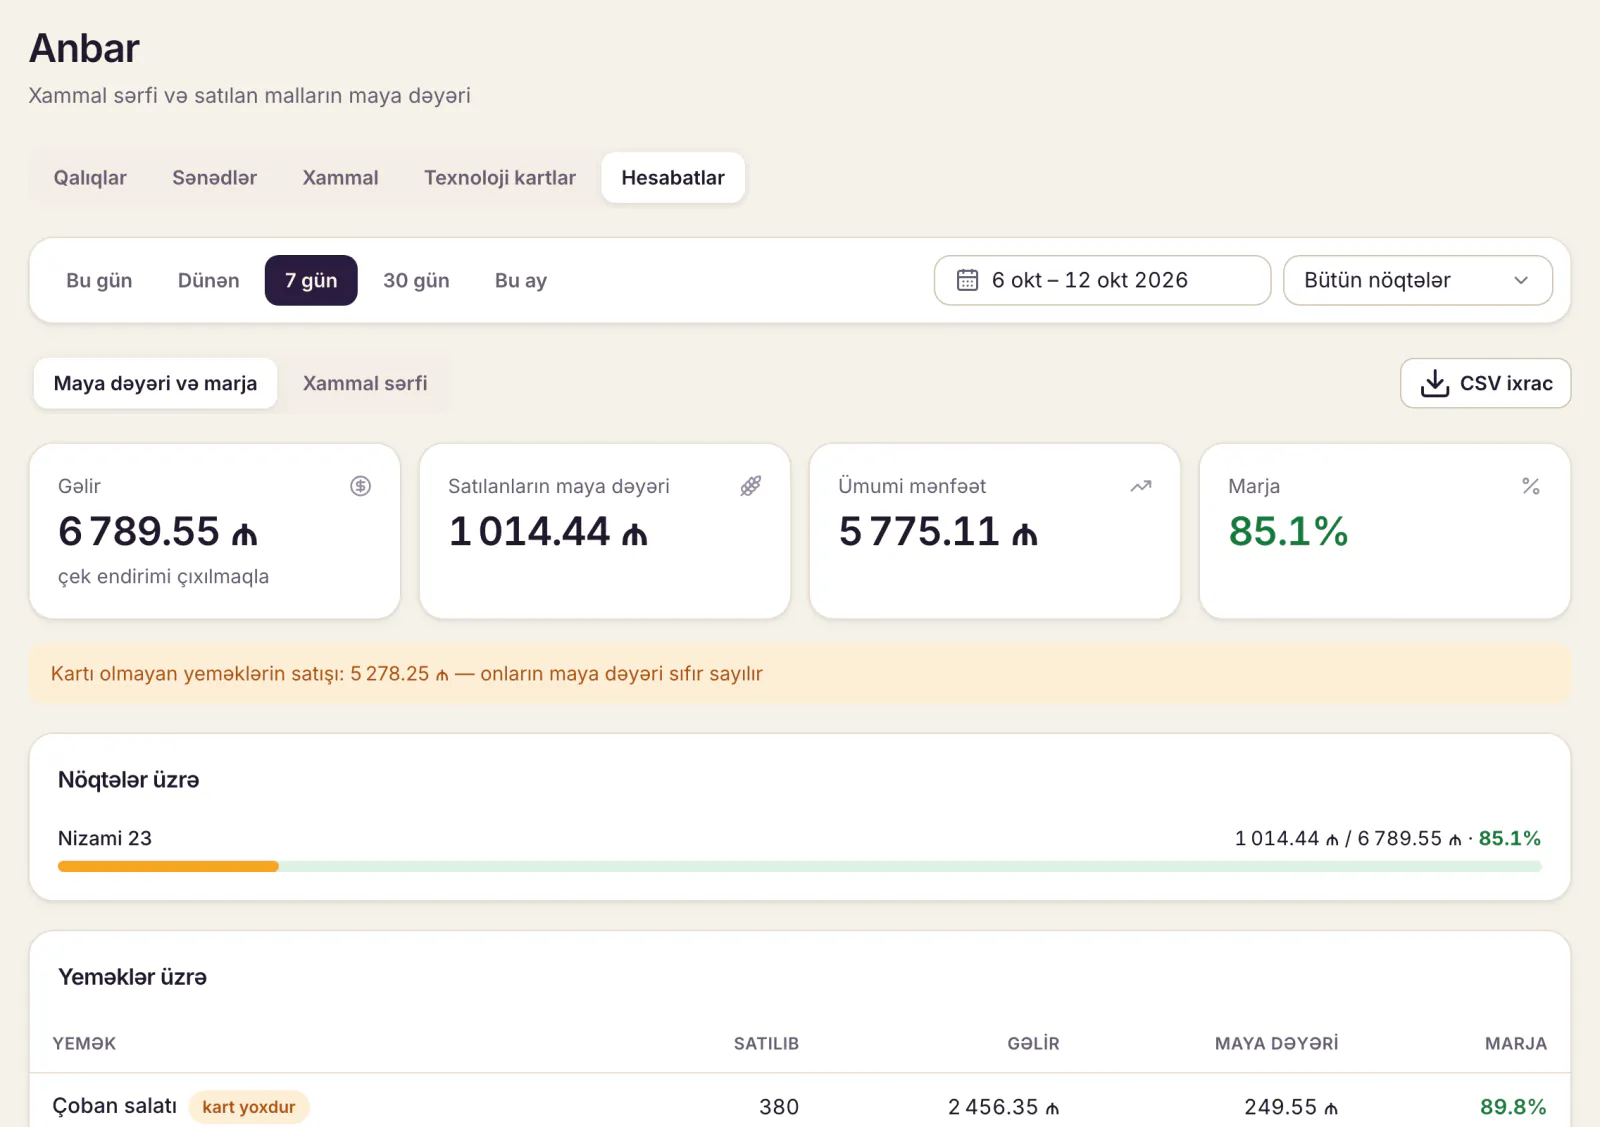
Anbar modulunda hər yeməyin maya dəyəri və marjası görünür, satış maya dəyəri hesabatı isə ümumi mənfəəti yemək üzrə göstərir. Maliyyə idarəetmə uçotudur: rəsmi mühasibat və vergi hesabatlarını əvəz etmir.
Tez-tez verilən suallar
Rentabellik necə hesablanır, qısa?
Xalis mənfəəti gəlirə bölün və 100-ə vurun. Məsələn, 54 000 ₼ satışdan 6 522 ₼ xalis mənfəət qalırsa, rentabellik 12,1%-dir.
Restoranın normal rentabelliyi neçə faizdir?
Hamı üçün rəsmi «norma» yoxdur. Rəqəm formatdan, icarədən, vergi rejimindən və binanın sizə məxsus olub-olmamasından çox asılıdır. Öz rəqəminizi ay-ay izləyin və biznes planınızla müqayisə edin.
Rentabellik hesablanmasi üçün hansı rəqəmlər lazımdır?
Ay üzrə gəlir (nağd və kart ayrıca), ərzaq maya dəyəri, əmək haqqı fondu, icarə, kommunal və digər xərclər, vergi və kredit faizi.
Xalis mənfəət ilə ümumi mənfəət arasında fərq nədir?
Ümumi mənfəət gəlirdən yalnız ərzaq və içki maya dəyəri çıxılandan sonra qalır. Xalis mənfəət isə bundan sonra maaş, icarə, kommunal, vergi və faiz də çıxılandan sonra qalan puldur. Nümunədəki kafedə ümumi mənfəət 36 180 ₼, xalis mənfəət isə 6 522 ₼-dır.
Prime cost nədir?
Ərzaq maya dəyəri ilə əmək haqqı fondunun cəmi. Restoranda ən böyük iki xərcdir, ona görə onu gəlirin faizi kimi hər ay izləmək faydalıdır.
Mənfəət-zərər hesabatını Excel-də aparmaq kifayətdirmi?
Başlanğıc üçün bəli. Amma satışlar, qaimələr və maaşlar əl ilə yığılanda hesabat gecikir. Avtomatik hesabat ayın ortasında da vəziyyəti göstərir.
DISHMENT
30 gün pulsuz sınayın
Kabineti açırıq, menyunu birlikdə köçürürük. Kart tələb olunmur.
30 gün pulsuz