İdarəetmə· 10 dəq oxu· Dishment komandası
Restoran idarə etmə: sahibkarın 10 göstəricisi, düsturlar və manatla nümunələr
Restoranı rəqəmlə idarə etmək üçün 10 göstərici: düsturlar, 60 yerlik Bakı restoranının manatla nümunəsi, hansı rəqəmə nə vaxt baxmaq və həftəlik idarəetmə görüşünün gündəmi.
Restoranı «hiss» ilə idarə etmək olar: zal doludursa, deməli hər şey qaydasındadır. Problem ondadır ki, dolu zal hələ mənfəət demək deyil. Restoran idarə etmə sahibkarın hər həftə eyni rəqəmlərə baxması, onları planla müqayisə etməsi və fərq görünəndə vaxtında qərar verməsidir. Burada restoranın idarəetməsi üçün 10 əsas göstəricini düstur və manatla nümunələrlə topladıq: nəyi ölçmək, nə qədər tez-tez baxmaq və hansı rəqəmin hansı problemi göstərdiyi.
Bütün rəqəmlər nümunədir, sektor üçün «norma» deyil. Hədəfləri öz restoranınızın 2–3 aylıq nəticələrinə görə qoyun.
Restoran idarə etmə nədir: üç sual və bir ritm
Restoran idarəetməsi, yəni restoran biznesinin təşkili, üç suala cavab verir: nə qədər satırıq, bu satışın nə qədəri xərcə gedir və pul harada itir. Hər sualın öz rəqəmləri var. Onları bir dəfə müəyyən edib hər həftə eyni qaydada hesablayanda restoran «yanğın söndürmə» rejimindən çıxır.
Bunun üçün dörd şey lazımdır:
- Rəqəmlər: 10 göstərici, hamısı eyni düsturla və eyni dövr üçün hesablanır.
- Cavabdeh: hər göstəricinin sahibi var: menecer, baş aşpaz və ya sahibkarın özü.
- Ritm: gündəlik, həftəlik və aylıq baxış.
- Mənbə: rəqəmlər bir yerdən gəlir, hər dəfə dəftərlərdən əl ilə yığılmır.
Nümunə restoran
Bütün yazı boyu eyni şərti restorandan istifadə edəcəyik: Bakıda 60 yerlik restoran, ayda 30 iş günü.
| Rəqəm | Ay üzrə |
|---|---|
| Gəlir | 90 000 ₼ |
| Qonaq sayı | 4 500 (gündə 150) |
| Ərzaq və içki maya dəyəri | 28 800 ₼ |
| Əmək haqqı fondu (işəgötürənin sığorta haqları ilə) | 22 500 ₼ |
| İcarə, kommunal, kredit faizi və digər sabit xərclər | 17 100 ₼ |
10 göstərici: düsturlar və nümunələr
1. Gəlir və planın icrası
Planın icrası, % = faktiki gəlir ÷ planlaşdırılmış gəlir × 100
Plan 95 000 ₼ idisə: 90 000 ÷ 95 000 × 100 = 94,7%. Gəliri hər gün izləyin və keçən həftənin eyni günü ilə müqayisə edin: cümə axşamını bazar ertəsi ilə müqayisə etmək mənasızdır. Ayın 15-də planın yalnız 40%-i yığılıbsa, problemi ay bitməmiş görürsünüz və hələ nəsə dəyişməyə vaxt var.
2. Qonaq sayı və yer dövriyyəsi
Yer dövriyyəsi = gün ərzində qonaq sayı ÷ yer sayı
150 ÷ 60 = 2,5: hər stul gündə orta hesabla iki yarım dəfə dolur. Gəlir düşəndə ilk sual budur: qonaq azalıb, yoxsa orta çek? Bunlar fərqli problemlərdir və həlli də fərqlidir. Yer dövriyyəsinə saatlar üzrə baxanda «boş saatlar» görünür: nahar vaxtı zal doludursa, 16:00–18:00 arası isə yarıboşdursa, təklifi məhz həmin saatlar üçün qurmaq lazımdır.
3. Orta çek
Qonaq başına orta çek = gəlir ÷ qonaq sayı
90 000 ÷ 4 500 = 20 ₼. Çek başına orta çek bölünmüş hesablarla «aldada» bilər, ona görə zal xidməti olan restoranda qonaq başına göstərici daha dürüstdür. Bu restoranda hər qonaqda 1 ₼ artım ayda 4 500 ₼ əlavə gəlir deməkdir. Orta çeki artırmağın 10 yolunu ayrıca yazıda topladıq.
4. Food cost, yəni maya dəyərinin payı
Food cost, % = satılan yeməklərin və içkilərin maya dəyəri ÷ gəlir × 100
28 800 ÷ 90 000 × 100 = 32%. Maya dəyərini ya texniki kartlarla, ya da «əvvəlki qalıq + alışlar − son qalıq» düsturu ilə hesablayın. «Bu ay nə qədər aldıq» sualı maya dəyəri deyil: anbarda qalan ərzaq bu ayın xərci sayılmır. Bir yeməyin maya dəyərinin necə hesablandığını food cost yazımızda göstərmişik.
5. Əmək xərcinin payı
Əmək xərci, % = əmək haqqı fondu ÷ gəlir × 100
22 500 ÷ 90 000 × 100 = 25%. Bu rəqəmi manatla yox, faizlə izləyin: gəlir artanda əmək fondunun da bir qədər artması normaldır, amma onun gəlirdəki payı artmamalıdır. Fonda işçinin əlinə çatan məbləğ yox, hesablanmış əmək haqqı və işəgötürənin ödədiyi sığorta haqları daxildir.
6. Prime cost
Prime cost, % = (maya dəyəri + əmək haqqı fondu) ÷ gəlir × 100
(28 800 + 22 500) ÷ 90 000 × 100 = 57%. Bu, restoranın ən böyük və ən çox idarə olunan iki xərcinin cəmidir. Food cost bir bənd düşüb, əmək xərci isə bir bənd artıbsa, ümumi vəziyyət dəyişməyib. Ona görə bu iki rəqəmə ayrı-ayrılıqda da, birlikdə də baxın.
7. Ləğv, endirim və kassa fərqi
Endirim payı, % = endirimlərin məbləği ÷ endirimdən əvvəlki gəlir × 100
Ləğv payı, % = ləğv edilmiş pozisiyaların məbləği ÷ gəlir × 100
Nümunədə endirimlər ayda 1 800 ₼ (təxminən 2%), hesab çap olunandan sonra ləğvlər isə 450 ₼ (0,5%) təşkil edir. Bu rəqəmlər özlüyündə «pis» deyil, amma kəskin artım və ya bir işçinin üzərində cəmlənmə siqnaldır. Buraya kassa fərqini də əlavə edin: növbə bağlananda gözlənilən və faktiki nağd pul arasındakı fərq. Növbəni düzgün bağlamaq üçün X və Z hesabatı haqqında yazımıza, tipik sxemlər üçün isə restoranda oğurluq və nəzarət yazısına baxın.
8. İtki: silinmə və inventarizasiya fərqi
Silinmə faizi = silinmələrin maya dəyəri ÷ satılanların maya dəyəri × 100
Nümunədə silinmələr ayda 860 ₼ edir: 860 ÷ 28 800 × 100 ≈ 3%. İnventarizasiya fərqini ayrıca izləyin: məsələn, ay sonunda 430 ₼-lıq çatışmazlıq maya dəyərinin 1,5%-idir. Silinmə «izah olunan» itkidir, fərq isə «izah olunmayan». Onları bir rəqəmdə qarışdırmayın. Ətraflı: məhsul silinməsi və restoranda inventarizasiya haqqında yazılarımız.
9. Yemək üzrə marja və menyu qrupu
Yeməyin marjası, ₼ = satış qiyməti − porsiyanın maya dəyəri
Plov 12 ₼-a satılır, porsiyanın maya dəyəri 3,60 ₼-dır: marja 8,40 ₼, food cost 30%. Lülə kabab 14 ₼-dır, maya dəyəri 5,60 ₼: marja yenə 8,40 ₼, amma food cost 40%-dir. Yəni faiz baxımından «baha» görünən yemək manatla eyni qədər qazandıra bilər. Hansı yeməyin həqiqətən çox qazandırdığını marja ilə satış sayının hasili göstərir. Menyunu «ulduzlar», «işçi atlar», «tapmacalar» və «itlər»ə bölmək üçün menyu mühəndisliyi və ABC analizi yazımıza baxın. Bu göstəriciyə ayda bir dəfə baxmaq kifayətdir.
10. Xalis mənfəət və zərərsizlik nöqtəsi
Satışın rentabelliyi, % = xalis mənfəət ÷ gəlir × 100
Zərərsizlik nöqtəsi = sabit xərclər ÷ (1 − dəyişkən xərclərin payı)
Nümunədə vergidən əvvəlki mənfəət 90 000 − 28 800 − 22 500 − 17 100 = 21 600 ₼, yəni 24%-dir. Vergi rejimdən asılıdır; şərti olaraq gəlirin 7%-i, 6 300 ₼ götürsək, xalis mənfəət 15 300 ₼, yəni 17% qalır. İctimai iaşədə vergi rejimləri haqqında ayrıca yazımız var.
Sabit xərclər (əmək fondu və digər sabit xərclər) 39 600 ₼, dəyişkən xərclər (maya dəyəri və dövriyyədən vergi) gəlirin təxminən 39%-idir: 39 600 ÷ 0,61 ≈ 65 000 ₼ ayda. Bu, gündə təxminən 2 160 ₼ və ya 20 ₼-lıq orta çeklə gündə 108 qonaq deməkdir. Bu həddən aşağı ay zərərlə bağlanır. Mənfəət-zərər hesabatını addım-addım restoranın rentabelliyi yazısında qurmuşuq.
DISHMENT
Bunu öz restoranınızda görmək istəyirsiniz?
Dishment-i 30 dəqiqədə sizin menyunuzla göstərək.
Pulsuz demo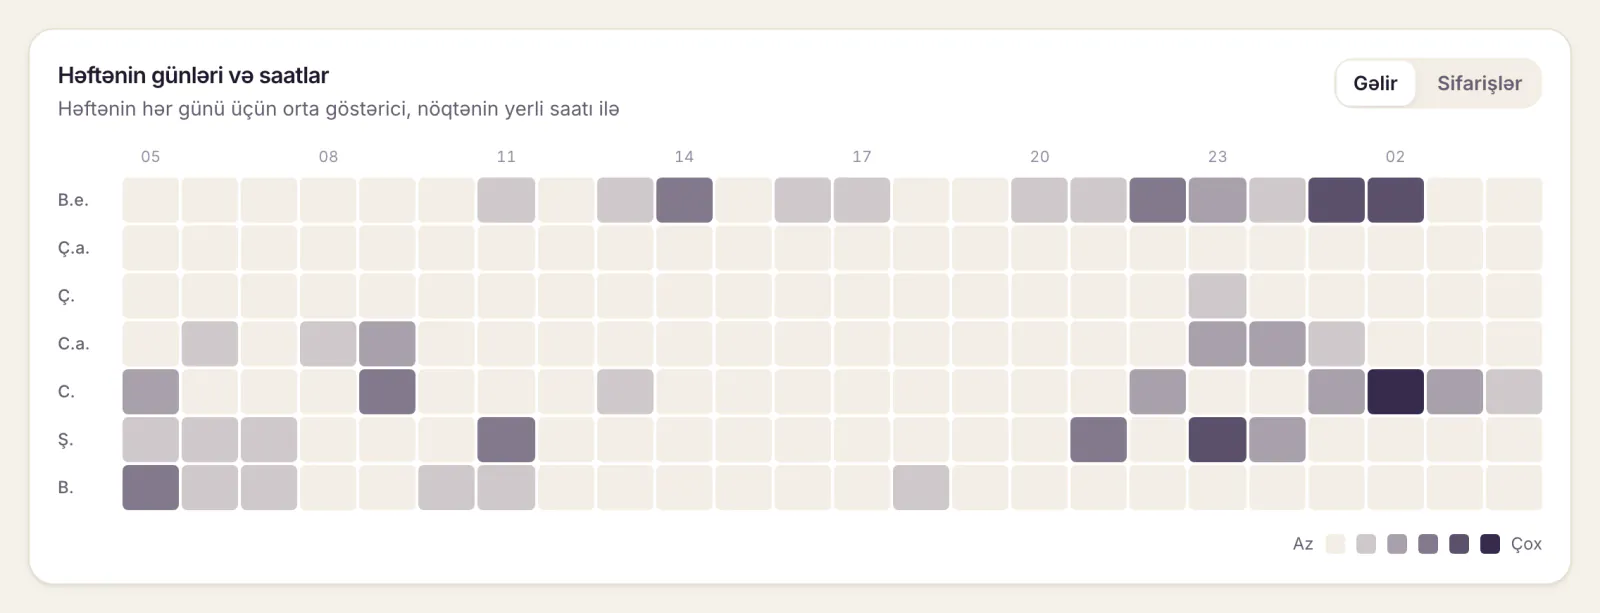
Göstəricilər bir cədvəldə: nə vaxt baxmalı və kim cavabdehdir
| Göstərici | Nə qədər tez-tez | Cavabdeh | Nəyə diqqət etməli |
|---|---|---|---|
| Gəlir və planın icrası | hər gün | menecer | keçən həftənin eyni günü ilə fərq |
| Qonaq sayı, yer dövriyyəsi | hər gün | menecer | boş saatlar və günlər |
| Orta çek | hər gün, ofisiant üzrə hər həftə | menecer | ofisiantlar arasında fərq |
| Food cost | hər həftə və ay | baş aşpaz | alış qiymətləri, porsiya |
| Əmək xərcinin payı | hər həftə | menecer | əlavə saatlar, satışa uyğun olmayan qrafik |
| Prime cost | hər ay | sahibkar | iki xərcin birlikdə dinamikası |
| Ləğv, endirim, kassa fərqi | hər gün | menecer | bir işçidə və ya bir növbədə cəmlənmə |
| Silinmə və inventarizasiya fərqi | hər həftə və ay | baş aşpaz, anbardar | bahalı məhsullar, təkrarlanan fərq |
| Yemək üzrə marja | hər ay | sahibkar, baş aşpaz | satılmayan və az qazandıran yeməklər |
| Xalis mənfəət, zərərsizlik nöqtəsi | hər ay | sahibkar | plan və ötən ilin eyni ayı |
Bu cədvəli öz restoranınızın rəqəmləri ilə doldurun və hər ay yeniləyin. 40 sətirlik hesabatı heç kim oxumur, 10 sətirlik cədvəli isə hər kəs başa düşür.
Həftəlik idarəetmə görüşü: 30 dəqiqəlik gündəm
Rəqəmlər görüşdə müzakirə olunanda işə yarayır. Həftədə bir dəfə, eyni gün və saatda menecer və baş aşpazla oturun:
- Keçən həftənin gəliri, qonaq sayı və orta çeki: planla və ötən həftə ilə müqayisə (5 dəqiqə).
- Food cost: ən bahalı 10 məhsulun sayımı və alış qiymətlərinin dəyişməsi (5 dəqiqə).
- Əmək: tabel, əlavə saatlar, gələn həftənin qrafiki satış proqnozuna görə (5 dəqiqə).
- Ləğvlər, endirimlər və kassa fərqləri: məbləğcə ən böyük 5 hal (5 dəqiqə).
- Qonaq rəyləri və şikayətlər (5 dəqiqə).
- Bir qərar, onun cavabdehi və müddəti (5 dəqiqə).
Hər görüşün sonunda bir qərar yazılsın. Növbəti görüş həmin qərarın nəticəsi ilə başlasın. Bu siyahını çap edib ofisdə asmaq olar.
Restoranın idarəetməsində tez-tez edilən səhvlər
- Çox göstərici. Hər şeyi ölçmək heç nəyi ölçməmək deməkdir. 10 rəqəmdən başlayın.
- Gəliri mənfəət saymaq. «Bu gün 3 000 ₼ etdik» hələ heç nə demir: bu puldan ərzaq, maaş, icarə və vergi çıxmalıdır.
- Rəqəmləri gec görmək. Ay bitəndən iki həftə sonra hazırlanan hesabat yalnız keçmişi göstərir.
- Fərqli dövrləri müqayisə etmək. Novruz və ya Yeni il ayını adi ayla yox, ötən ilin eyni ayı ilə müqayisə edin.
- Göstəricini cəza aləti etmək. Rəqəm işçini cəzalandırmaq üçün istifadə olunanda insanlar onu «düzəltməyə» başlayır, prosesi yox.
- Sahibkarın əməyini unutmaq. Sahibkar özü menecer kimi işləyirsə, onun bazar maaşını əmək fonduna yazın, əks halda mənfəət şişir.
Rəqəmləri Excel-də yığmaq, yoxsa sistemdə görmək
Bu 10 göstəricini Excel-də aparmaq olar. Problemi odur ki, hər həftə kassadan, qaimələrdən, tabeldən və xərc çeklərindən rəqəmləri əl ilə yığmaq lazımdır və bu iş tez-tez təxirə düşür. Dishment-də onların çoxu gündəlik işin içindən özü yaranır:
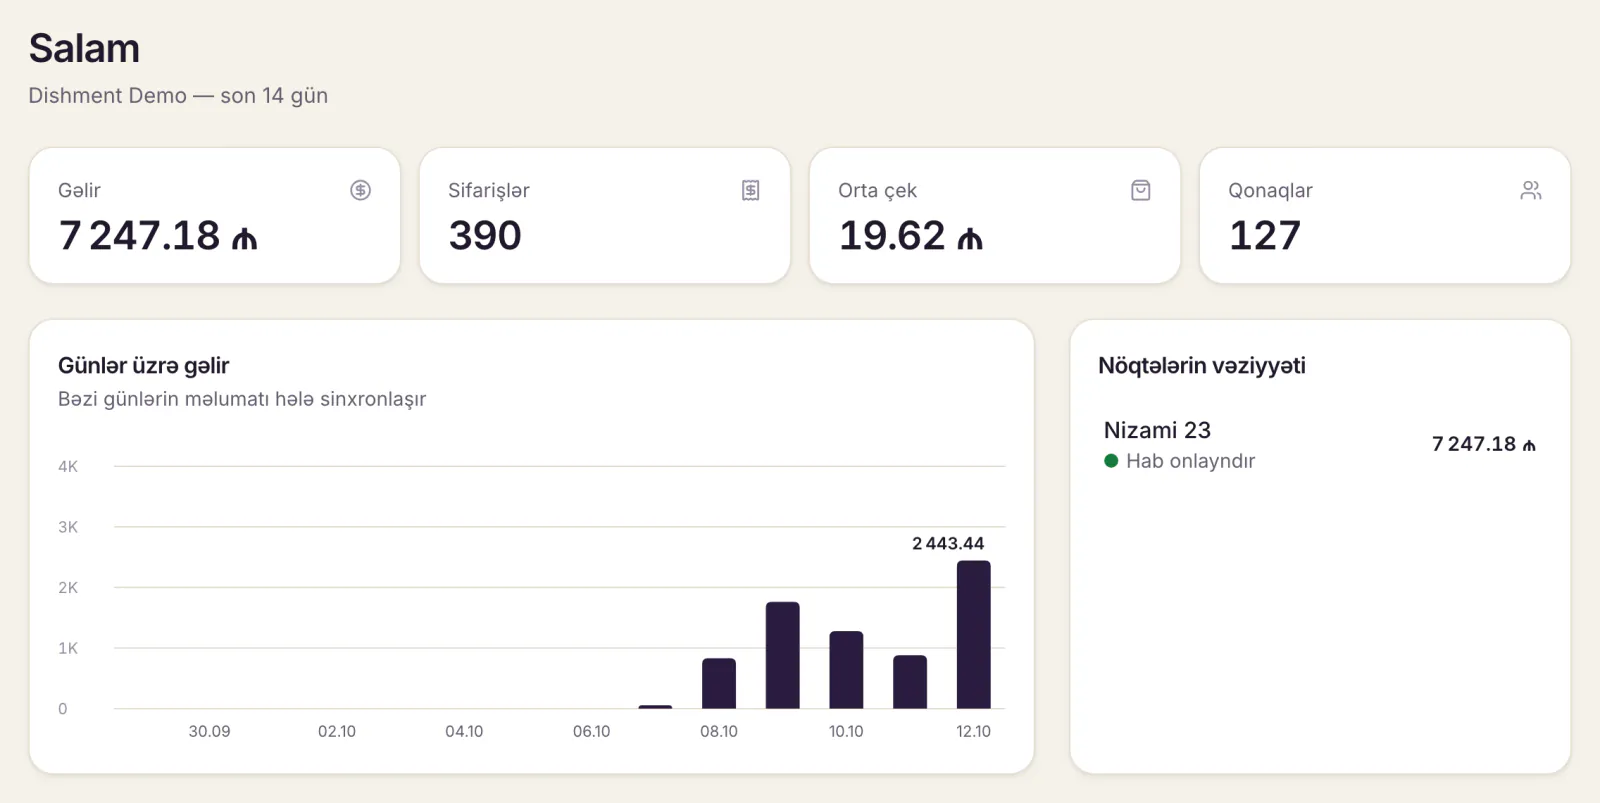
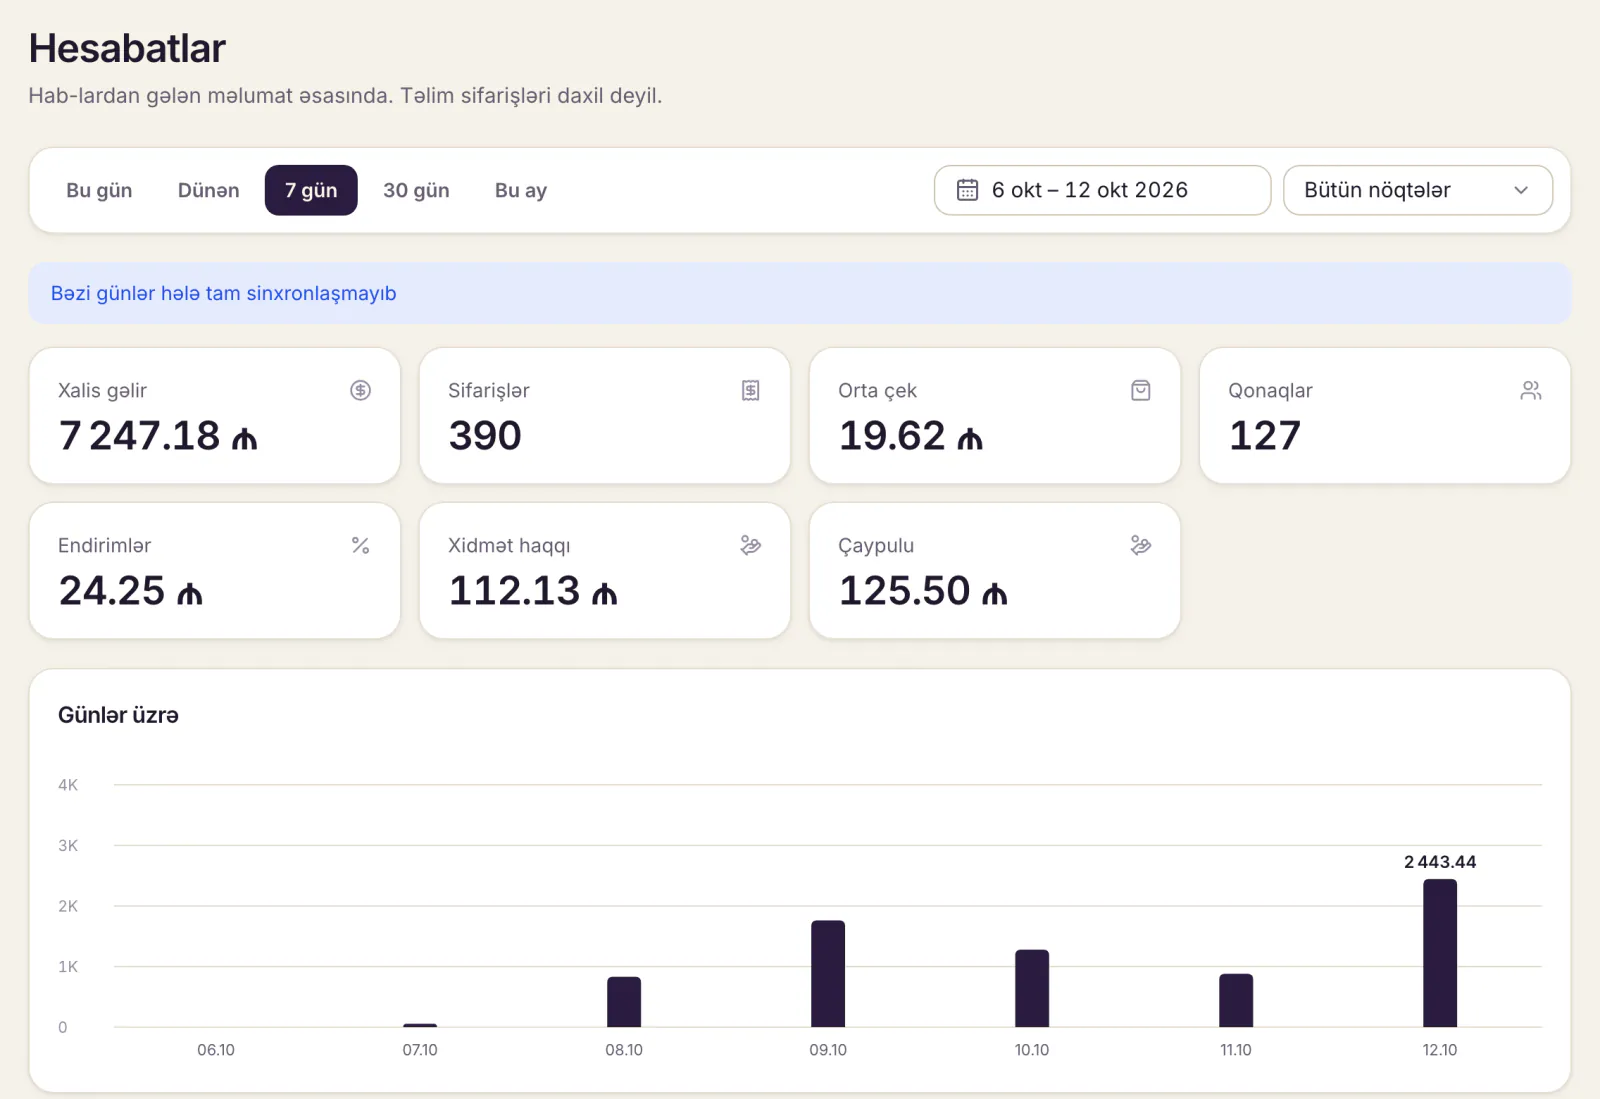
- Hesabatlar, hər tarifdə: gəlir, günlər, yeməklər, işçilər, ləğvlər, sifarişlər, masalar və kassa növbələri, nöqtə paneli və şəbəkə icmalı. «Genişləndirilmiş hesabatlar» modulunda «Canlı» bölməsi bugünkü gəliri, qonaqları və orta çeki ödəniş keçən kimi göstərir, analitikada isə saatlar üzrə gəlir, istilik xəritəsi, ABC təhlili, iki dövrün müqayisəsi və ofisiantlar var.
- Anbar və texniki kartlar: hər yeməyin maya dəyəri və marjası, satılan malın maya dəyəri və ümumi mənfəət, xammal sərfi hesabatında silinmə və inventarizasiya fərqi ayrıca.
- Personal və əmək haqqı: qrafik, kassada gəliş-çıxış, tabel və əmək haqqı cədvəli, yəni əmək xərcinin mənbəyi.
- Maliyyə: ay və nöqtə üzrə mənfəət-zərər hesabatı, pul axını və daimi ödənişlər. Bu, sahibkarın idarəetmə uçotudur, rəsmi mühasibat və vergi hesabatını əvəz etmir.
- Oğurluq və itki nəzarəti: hesab çapından sonra ləğvlər, yenidən açılan çeklər və kassa çatışmazlıqları.
- Bildirişlər: gün bağlananda gəlir, sifarişlər, orta çek, ödəniş üsulları, ləğvlər və geri qaytarmalar Telegram-a gəlir.
Prime cost və zərərsizlik nöqtəsi kimi göstəriciləri bu rəqəmlərdən özünüz hesablayırsınız, düsturlar yuxarıdadır. Bir neçə filialınız varsa, şəbəkə idarəetməsi nöqtələri bir ekranda müqayisə etməyə kömək edir. Modulların qiyməti qiymətlər səhifəsindədir.
Tez-tez verilən suallar
Restoran idarə etmə nədən başlayır?
Üç rəqəmdən: gəlir, food cost və əmək xərcinin payı. Onları bir ay eyni qaydada hesablayın, sonra qalan göstəriciləri əlavə edin.
Restoranın idarəetməsində ən vacib göstərici hansıdır?
Tək bir rəqəm yoxdur. Amma prime cost ən böyük iki xərci bir yerdə göstərir, xalis mənfəət isə bütün qərarların nəticəsini.
Göstəricilərə nə qədər tez-tez baxmaq lazımdır?
Gəlir, qonaq sayı, orta çek və kassa fərqi hər gün; food cost, əmək xərci, ləğv və endirimlər hər həftə; mənfəət, itki və menyu hər ay.
Restoran üçün normal food cost neçə faizdir?
Hamı üçün rəsmi norma yoxdur: konsepsiya, menyu və qiymətlər rəqəmi çox dəyişir. 2–3 ay öz göstəricinizi ölçün və hədəfi ona görə qoyun.
Restoran biznesi üçün hazır yoxlama siyahısı (PDF) varmı?
Yuxarıdakı göstəricilər cədvəlini və həftəlik görüşün gündəmini kopyalayıb Word və ya Excel-ə yapışdırın, sonra PDF kimi saxlayın. Öz rəqəmlərinizi əlavə etmək üçün bu, hazır fayldan daha rahatdır.
DISHMENT
30 gün pulsuz sınayın
Kabineti açırıq, menyunu birlikdə köçürürük. Kart tələb olunmur.
30 gün pulsuz