Управление· 10 мин чтения· Команда Dishment
Управление рестораном: 10 показателей эффективности, формулы и примеры в манатах
10 показателей для управления рестораном: формулы, пример ресторана на 60 мест в Баку в манатах, как часто смотреть каждую цифру и повестка еженедельной планёрки.
Рестораном можно управлять «на ощущениях»: зал полный — значит, всё хорошо. Проблема в том, что полный зал ещё не означает прибыль. Управление рестораном — это когда владелец каждую неделю смотрит на одни и те же цифры, сравнивает их с планом и вовремя принимает решения, если что-то пошло не так. Ниже — 10 ключевых показателей эффективности ресторана с формулами и примерами в манатах: что считать, как часто смотреть и о какой проблеме говорит каждая цифра.
Все цифры — пример, а не «норма для отрасли». Цели ставьте по результатам своего ресторана за 2–3 месяца.
Что такое управление рестораном: три вопроса и один ритм
Управление рестораном, или организация ресторанного бизнеса, отвечает на три вопроса: сколько мы продаём, сколько из этого уходит на расходы и где теряются деньги. У каждого вопроса свои цифры. Когда их один раз определили и каждую неделю считают одинаково, ресторан выходит из режима «тушения пожаров».
Для этого нужно четыре вещи:
- Цифры: 10 показателей, каждый по одной формуле и за один и тот же период.
- Ответственный: у каждого показателя есть хозяин — управляющий, шеф или сам владелец.
- Ритм: ежедневный, еженедельный и ежемесячный разбор.
- Источник: цифры приходят из одного места, а не собираются каждый раз вручную из тетрадей.
Пример ресторана
Во всей статье используем один условный ресторан: Баку, 60 посадочных мест, 30 рабочих дней в месяц.
| Показатель | За месяц |
|---|---|
| Выручка | 90 000 ₼ |
| Гости | 4 500 (150 в день) |
| Себестоимость еды и напитков | 28 800 ₼ |
| Фонд оплаты труда (со страховыми взносами работодателя) | 22 500 ₼ |
| Аренда, коммунальные, проценты по кредиту и прочие постоянные расходы | 17 100 ₼ |
10 показателей: формулы и примеры
1. Выручка и выполнение плана
Выполнение плана, % = фактическая выручка ÷ плановая выручка × 100
Если план был 95 000 ₼: 90 000 ÷ 95 000 × 100 = 94,7%. Смотрите выручку каждый день и сравнивайте с тем же днём прошлой недели: сравнивать четверг с понедельником бессмысленно. Если к 15 числу набрано только 40% плана, вы видите проблему до конца месяца, пока ещё можно что-то изменить.
2. Количество гостей и оборачиваемость мест
Оборачиваемость места = гостей за день ÷ число мест
150 ÷ 60 = 2,5: каждый стул в среднем занимают два с половиной раза в день. Когда выручка падает, первый вопрос — стало меньше гостей или ниже средний чек? Это разные проблемы с разными решениями. Если смотреть оборачиваемость по часам, видны «пустые часы»: в обед зал полный, а с 16:00 до 18:00 наполовину пуст — значит, предложение нужно строить именно под эти часы.
3. Средний чек
Средний чек на гостя = выручка ÷ число гостей
90 000 ÷ 4 500 = 20 ₼. Средний чек на счёт легко «обманывает» при раздельной оплате, поэтому в ресторане с обслуживанием в зале честнее считать на гостя. Рост на 1 ₼ на гостя даёт этому ресторану 4 500 ₼ дополнительной выручки в месяц. 10 способов его поднять собрали в статье про средний чек.
4. Фудкост
Фудкост, % = себестоимость проданных блюд и напитков ÷ выручка × 100
28 800 ÷ 90 000 × 100 = 32%. Себестоимость считают либо по техкартам, либо по формуле «остаток на начало + закупки − остаток на конец». «Сколько мы закупили за месяц» — это не себестоимость: продукты, которые остались на складе, не расход этого месяца. Как считать себестоимость блюда, показали в статье про фудкост.
5. Доля расходов на персонал
Доля ФОТ, % = фонд оплаты труда ÷ выручка × 100
22 500 ÷ 90 000 × 100 = 25%. Следите за этой цифрой в процентах, а не в манатах: когда выручка растёт, ФОТ тоже немного растёт, и это нормально, но его доля расти не должна. В фонд входят не суммы «на руки», а начисленная зарплата и страховые взносы, которые платит работодатель.
6. Прайм-кост
Прайм-кост, % = (себестоимость + ФОТ) ÷ выручка × 100
(28 800 + 22 500) ÷ 90 000 × 100 = 57%. Это две самые крупные и самые управляемые статьи расходов ресторана. Если фудкост упал на пункт, а доля ФОТ на пункт выросла, по сути ничего не изменилось. Поэтому смотрите на эти две цифры и по отдельности, и вместе.
7. Отмены, скидки и расхождения в кассе
Доля скидок, % = сумма скидок ÷ выручка до скидок × 100
Доля отмен, % = сумма отменённых позиций ÷ выручка × 100
В примере скидки — 1 800 ₼ в месяц (около 2%), отмены после печати счёта — 450 ₼ (0,5%). Сами по себе эти цифры не «плохие», но резкий рост или концентрация на одном сотруднике — сигнал. Добавьте сюда расхождение в кассе: разницу между ожидаемой и фактической наличностью при закрытии смены. Как правильно закрывать смену — в статье про X- и Z-отчёты, типичные схемы — в статье о воровстве в ресторане.
8. Потери: списания и расхождения инвентаризации
Доля списаний, % = себестоимость списаний ÷ себестоимость проданного × 100
В примере списания — 860 ₼ в месяц: 860 ÷ 28 800 × 100 ≈ 3%. Расхождение инвентаризации считайте отдельно: например, недостача 430 ₼ в конце месяца — это 1,5% себестоимости. Списание — это «объяснённая» потеря, недостача — «необъяснённая». Не смешивайте их в одну цифру. Подробнее — в статьях о списании продуктов и об инвентаризации в ресторане.
9. Маржа по блюдам и место в меню
Маржа блюда, ₼ = цена продажи − себестоимость порции
Плов продаётся за 12 ₼, себестоимость порции 3,60 ₼: маржа 8,40 ₼, фудкост 30%. Люля-кебаб стоит 14 ₼, себестоимость 5,60 ₼: маржа те же 8,40 ₼, но фудкост 40%. То есть блюдо, которое «дорогое» в процентах, в манатах может зарабатывать столько же. Какое блюдо действительно приносит больше, показывает произведение маржи на число продаж. Как разложить меню на «звёзд», «рабочих лошадок», «загадки» и «собак», рассказали в статье об ABC-анализе меню. На этот показатель достаточно смотреть раз в месяц.
10. Чистая прибыль и точка безубыточности
Рентабельность продаж, % = чистая прибыль ÷ выручка × 100
Точка безубыточности = постоянные расходы ÷ (1 − доля переменных расходов)
В примере прибыль до налога: 90 000 − 28 800 − 22 500 − 17 100 = 21 600 ₼, то есть 24%. Налог зависит от режима; если условно взять 7% выручки, 6 300 ₼, чистая прибыль составит 15 300 ₼, или 17%. О налоговых режимах в общепите — отдельная статья.
Постоянные расходы (ФОТ и прочие постоянные) — 39 600 ₼, переменные (себестоимость и налог с оборота) — около 39% выручки: 39 600 ÷ 0,61 ≈ 65 000 ₼ в месяц. Это примерно 2 160 ₼ в день, или 108 гостей при среднем чеке 20 ₼. Месяц ниже этой планки закрывается в минус. Отчёт о прибылях и убытках по шагам разобрали в статье о рентабельности ресторана.
DISHMENT
Хотите увидеть это в своём ресторане?
Покажем Dishment за 30 минут на вашем меню.
Бесплатное демо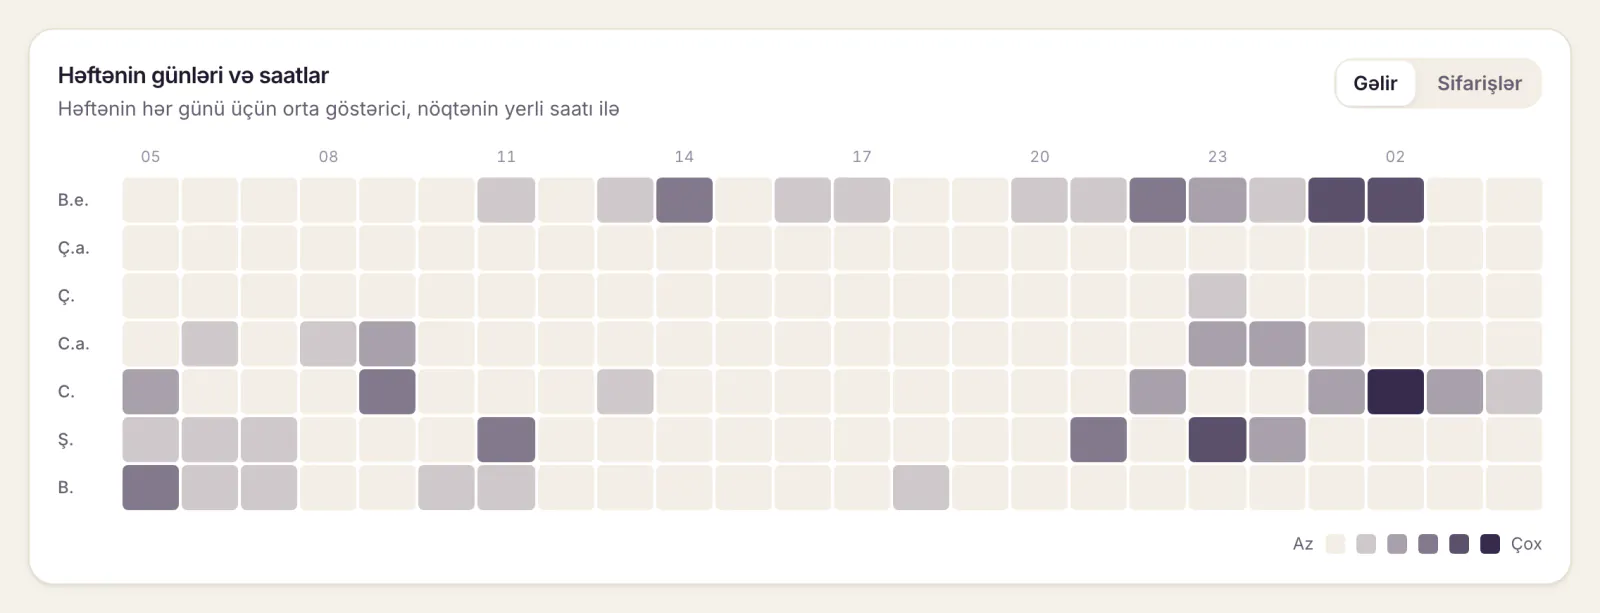
Все показатели в одной таблице: когда смотреть и кто отвечает
| Показатель | Как часто | Кто отвечает | На что смотреть |
|---|---|---|---|
| Выручка и выполнение плана | каждый день | управляющий | разница с тем же днём прошлой недели |
| Гости, оборачиваемость мест | каждый день | управляющий | пустые часы и дни |
| Средний чек | каждый день, по официантам — раз в неделю | управляющий | разброс между официантами |
| Фудкост | раз в неделю и в месяц | шеф | закупочные цены, выход порции |
| Доля ФОТ | раз в неделю | управляющий | переработки, график не по загрузке |
| Прайм-кост | раз в месяц | владелец | динамика двух расходов вместе |
| Отмены, скидки, касса | каждый день | управляющий | концентрация на одном сотруднике или смене |
| Списания и недостачи | раз в неделю и в месяц | шеф, кладовщик | дорогие продукты, повторяющиеся расхождения |
| Маржа по блюдам | раз в месяц | владелец, шеф | блюда, которые не продаются или мало зарабатывают |
| Чистая прибыль, точка безубыточности | раз в месяц | владелец | план и тот же месяц прошлого года |
Заполните таблицу цифрами своего ресторана и обновляйте каждый месяц. Отчёт на 40 строк никто не читает, а таблицу на 10 строк понимают все.
Еженедельная планёрка: повестка на 30 минут
Цифры работают, когда их обсуждают. Раз в неделю, в один и тот же день и час, садитесь с управляющим и шефом:
- Выручка, гости и средний чек прошлой недели: против плана и предыдущей недели (5 минут).
- Фудкост: пересчёт 10 самых дорогих продуктов и изменение закупочных цен (5 минут).
- Персонал: табель, переработки, график на следующую неделю под прогноз продаж (5 минут).
- Отмены, скидки и расхождения в кассе: 5 самых крупных случаев (5 минут).
- Отзывы и жалобы гостей (5 минут).
- Одно решение, ответственный и срок (5 минут).
В конце каждой планёрки записывайте решение, а следующую начинайте с его результата. Этот список можно распечатать и повесить в офисе.
Частые ошибки в управлении рестораном
- Слишком много показателей. Считать всё — значит не считать ничего. Начните с 10.
- Путать выручку с прибылью. «Сегодня сделали 3 000 ₼» ещё ничего не говорит: из этих денег нужно оплатить продукты, зарплату, аренду и налог.
- Видеть цифры поздно. Отчёт, собранный через две недели после конца месяца, показывает только прошлое.
- Сравнивать несравнимое. Месяц с Новрузом или Новым годом сравнивайте не с обычным месяцем, а с тем же месяцем прошлого года.
- Превращать показатель в наказание. Когда цифрой наказывают людей, они начинают «подправлять» цифру, а не процесс.
- Забывать о собственном труде. Если владелец сам работает управляющим, впишите его рыночную зарплату в ФОТ, иначе прибыль завышена.
Собирать цифры в Excel или видеть их в системе
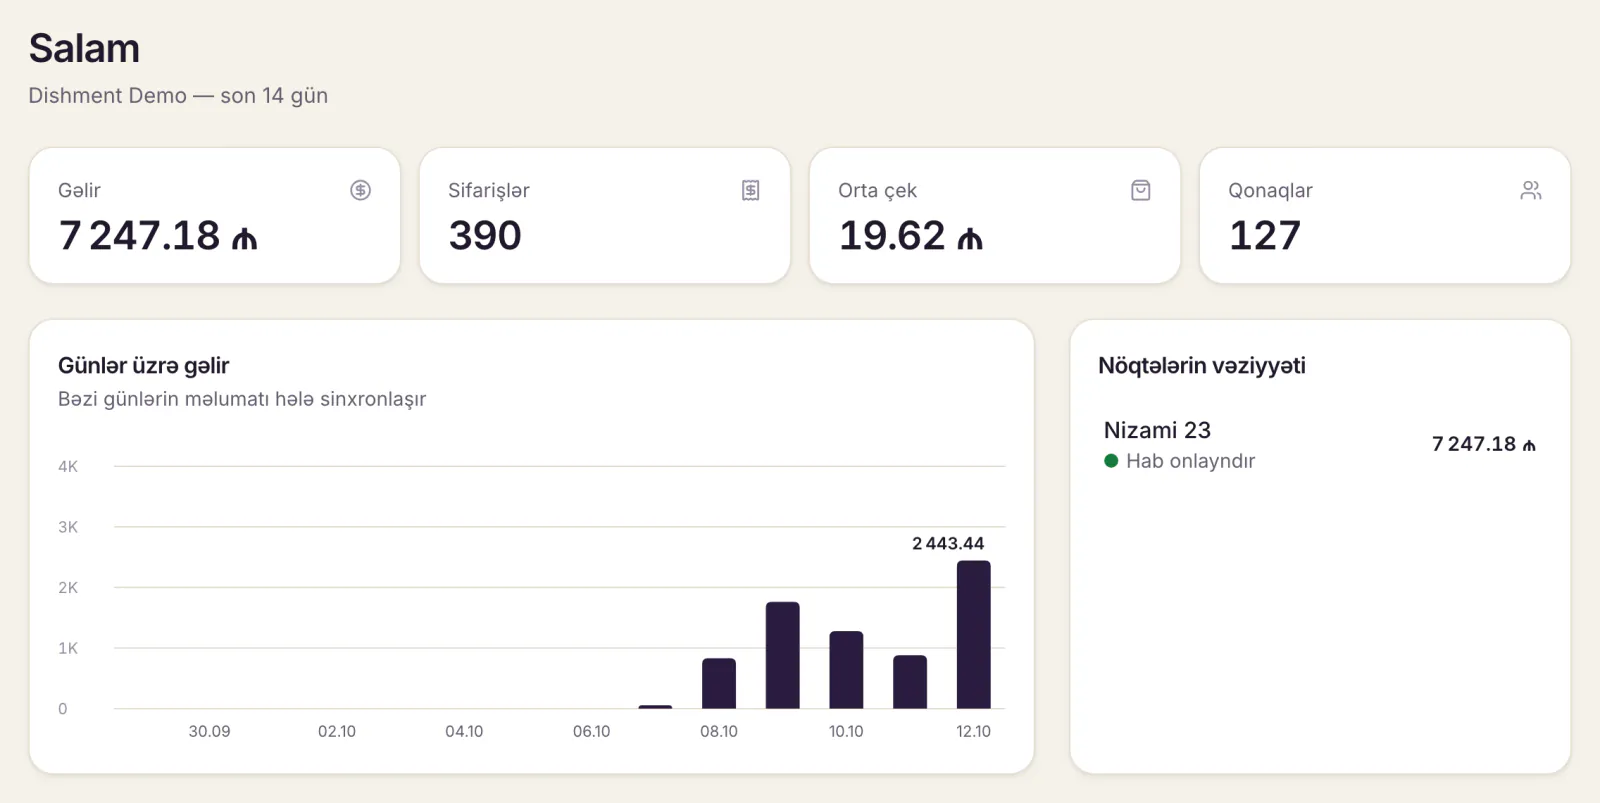
Эти 10 показателей можно вести в Excel. Проблема в том, что каждую неделю приходится вручную собирать цифры из кассы, накладных, табеля и чеков расходов, и эта работа постоянно откладывается. В Dishment большая часть цифр появляется сама, из ежедневной работы:
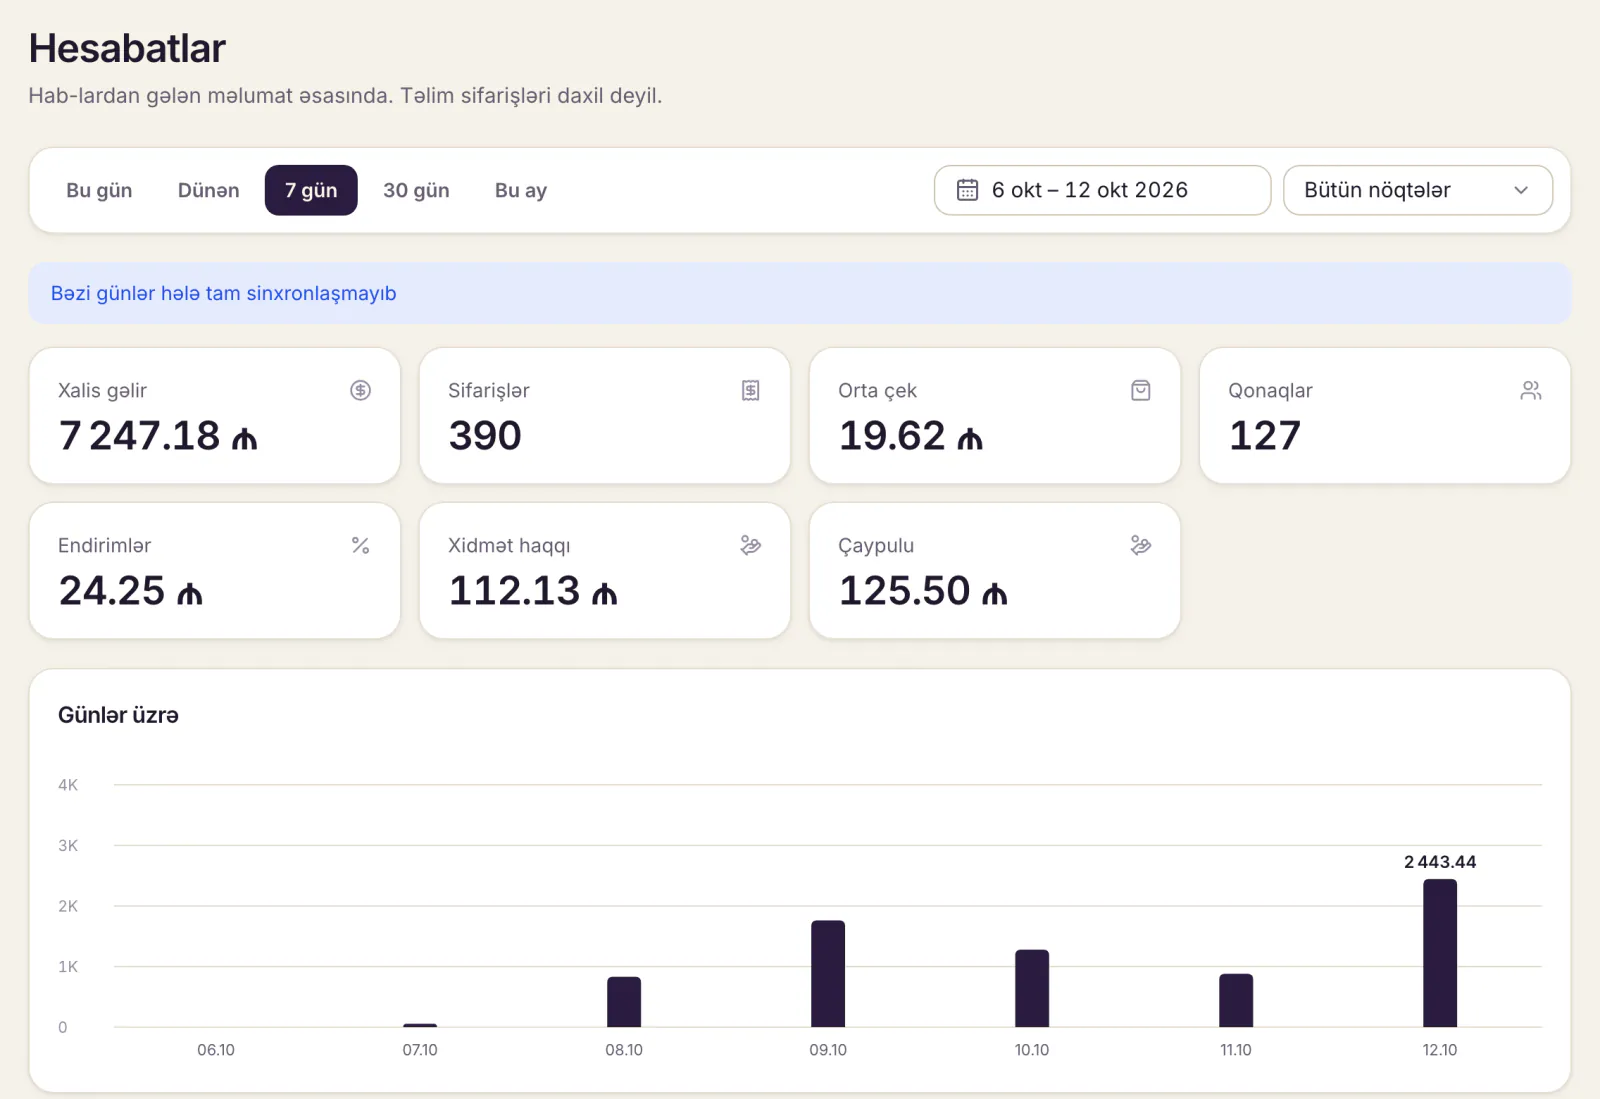
- Отчёты в каждом тарифе: выручка, дни, блюда, сотрудники, отмены, заказы, столы и кассовые смены, дашборд заведения и обзор сети. В модуле «Расширенные отчёты» раздел «Live» показывает сегодняшнюю выручку, гостей и средний чек сразу после оплаты, а в аналитике есть выручка по часам, тепловая карта, ABC-анализ, сравнение двух периодов и официанты.
- Склад и техкарты: себестоимость и маржа каждого блюда, себестоимость продаж и валовая прибыль, расход сырья со списаниями и расхождениями инвентаризации отдельной строкой.
- Персонал и зарплата: график, отметка прихода и ухода на кассе, табель и расчёт зарплаты — источник цифры ФОТ.
- Финансы: отчёт о прибылях и убытках по месяцам и заведениям, движение денег и регулярные платежи. Это управленческий учёт владельца, он не заменяет бухгалтерию и налоговую отчётность.
- Контроль краж и потерь: отмены после печати счёта, повторно открытые чеки и недостачи в кассе.
- Уведомления: при закрытии дня в Telegram приходят выручка, заказы, средний чек, способы оплаты, отмены и возвраты.
Прайм-кост и точку безубыточности вы считаете из этих цифр сами, формулы — выше. Если заведений несколько, управление сетью помогает сравнивать их на одном экране. Цены модулей — на странице тарифов.
Частые вопросы
С чего начать управление рестораном?
С трёх цифр: выручка, фудкост и доля ФОТ. Посчитайте их одинаково в течение месяца, потом добавьте остальные показатели.
Какой показатель эффективности ресторана самый важный?
Одной цифры нет. Но прайм-кост показывает две самые крупные статьи расходов вместе, а чистая прибыль — итог всех решений.
Как часто смотреть на показатели?
Выручку, гостей, средний чек и кассу — каждый день; фудкост, ФОТ, отмены и скидки — каждую неделю; прибыль, потери и меню — каждый месяц.
Какой фудкост считается нормальным для ресторана?
Официальной нормы для всех нет: концепция, меню и цены сильно меняют цифру. Измерьте свой показатель за 2–3 месяца и ставьте цель от него.
Есть ли готовый чек-лист для управляющего?
Скопируйте таблицу показателей и повестку планёрки в Word или Excel и сохраните как PDF. Вписывать свои цифры так удобнее, чем в чужой готовый файл.
DISHMENT
Попробуйте 30 дней бесплатно
Откроем кабинет, вместе перенесём меню. Карта не нужна.
30 дней бесплатно